医療保険を選ぶ前に、まず公的保障と貯蓄でどこまで備えられるかを確認したいと私は考えています。私自身はCO・OP共済を利用し、特に子どもの入院に親が付き添う際の費用や収入減を意識しています。この記事では、家計で補いきれない部分を整理したうえで、共済と終身医療保険の8商品を、向いている人と注意点に分けて比較します。
医療保険に入るなら、商品より先に「何を補いたいか」を決める
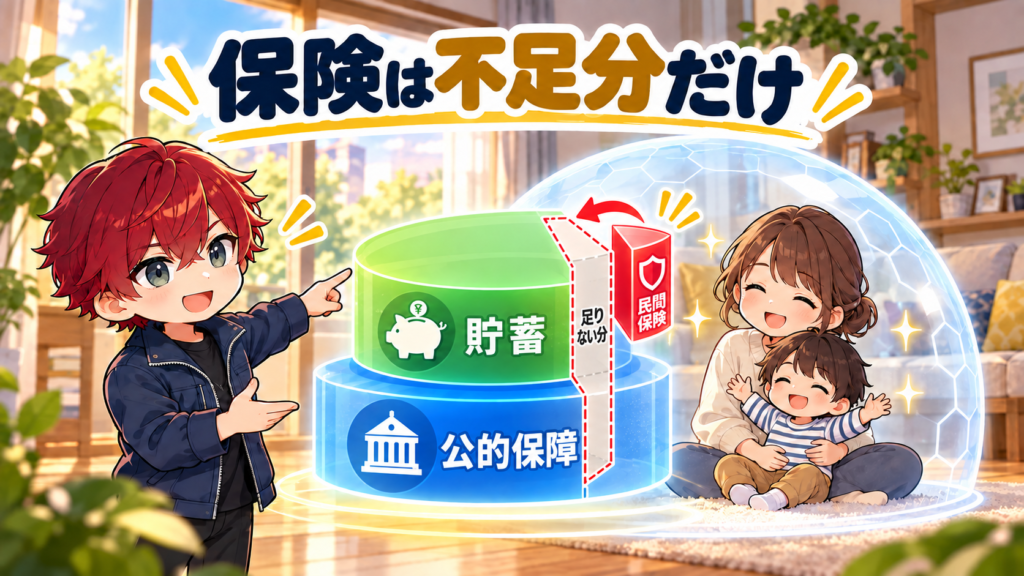
私は、民間の医療保険をたくさん契約するより、公的保障と現金の貯蓄を優先しています。
会社員には健康保険があり、医療費が高額になったときは高額療養費制度を利用できます。条件を満たせば、病気やケガで働けない期間に傷病手当金を受け取れる場合もあります。
そのため、民間保険で治療費のすべてを用意する必要はない、というのが私の基本的な考えです。
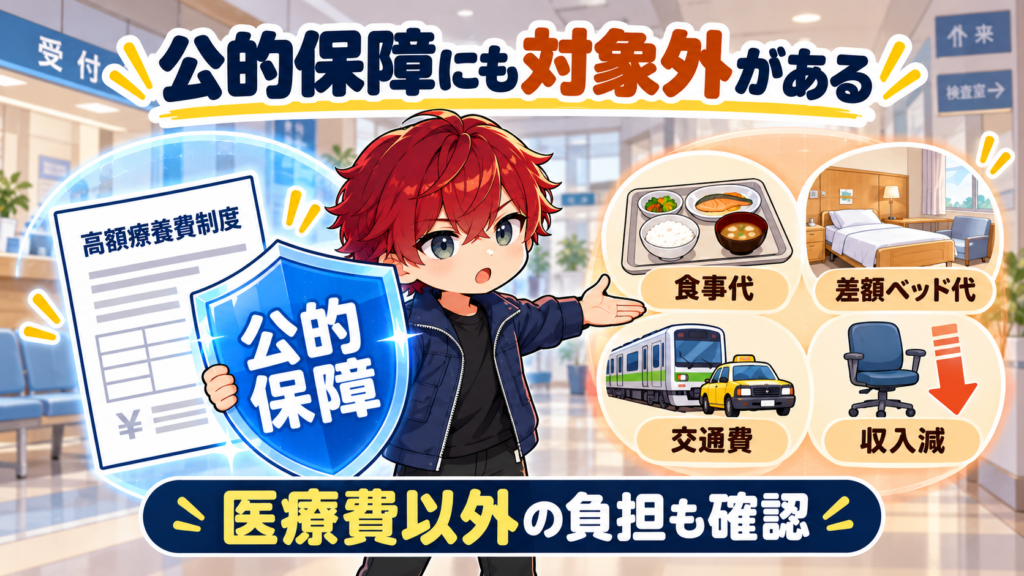
ただし、入院時の食事代や差額ベッド代、交通費、日用品代などは高額療養費制度の対象外です。本人や付き添う家族が仕事を休めば、収入が減ることもあります。
つまり、医療保険を検討するときに見るべきなのは、「病気が怖いか」ではなく、次の3点です。
- 公的保障と貯蓄で、どこまで対応できるか
- 入院や療養で、家計からいくら不足するか
- その不足を、毎月の保険料を払って補う必要があるか
この記事では、この考え方を基準に、共済を含む8商品を比較します。すべての人に同じ商品を勧めるランキングではありません。自分の不足額と目的に合う候補を見つけるための比較です。
※商品内容は2026年9月24日時点で確認しています。保険料や加入条件、給付条件は年齢・性別・契約内容などで変わります。申し込み前に、必ず各社の最新の契約概要・注意喚起情報・約款をご確認ください。
この記事の選定基準
今回の8商品は、月額保険料の安さだけで順位を付けたものではありません。次の基準で、目的の異なる候補を選びました。
- 2026年9月24日時点で公式の商品情報を確認できること
- 入院、手術、子どもの付き添い、長期療養など、補いたいリスクが明確であること
- 共済の手頃さと、終身医療保険の保障期間・設計の自由度を分けて比較できること
- 公的保障と貯蓄を優先し、必要な不足だけを補う選び方に合うこと
保険料は年齢、性別、健康状態、給付額、払込期間、特約によって変わります。条件を統一できないため、本記事では保険料の安い順には並べていません。
先に結論|目的別に見る8つの候補
| 目的 | 最初に確認したい候補 |
| 大人の入院費を手頃に補いたい | CO・OP共済《たすけあい》大人向けコース |
| 子どもの入院と付き添い負担に備えたい | CO・OP共済《たすけあい》ジュニアコース |
| 手頃な掛金で入院日額を重視したい | 都道府県民共済「入院保障2型」 |
| 終身保障をシンプルに持ちたい | オリックス生命「医療保険CURE Next」 |
| 必要な保障だけ細かく組みたい | メディケア生命「新メディフィットA」 |
| 入院日数や生活習慣病への備えを調整したい | はなさく生命「はなさく医療」 |
| 入院一時金や在宅医療も検討したい | SBI生命「終身医療保険Neo」 |
| 先進医療や患者申出療養まで比較したい | チューリッヒ生命「終身医療保険プレミアムZ」 |
私の考え方に最も近いのは、まず共済などで入院時の不足を小さく補い、残りは貯蓄で備える方法です。一方、若いうちから一生涯の保障を確保したい人は、終身医療保険も比較対象になります。
比較前に知っておきたい公的保障
高額療養費制度は、医療費の自己負担に上限を設ける制度
高額療養費制度では、1か月に支払った保険診療の自己負担額が、年齢や所得に応じた上限を超えた場合、その超過分が支給されます。
ただし、入院時の食事代、差額ベッド代、先進医療の技術料、交通費、日用品代などは原則として対象外です。また、制度は改正されることがあるため、古い上限額だけで判断してはいけません。
会社員は傷病手当金を受け取れる場合がある
会社員など健康保険の被保険者が、業務外の病気やケガで働けず、給与を受け取れないなどの条件を満たすと、傷病手当金の対象になる場合があります。
支給額はおおむね標準報酬日額の3分の2で、支給開始日から通算1年6か月が上限です。満額の給与が続く制度ではないため、固定費が高い家庭は不足額を確認しておく必要があります。
公的保障と医療費については、前回の記事「病気になったら何にお金がかかる?公的保障と医療保険・就業不能保険の役割」で詳しく整理しています。
おすすめ候補8選|向いている人と注意点
1.CO・OP共済《たすけあい》大人向けコース
CO・OP共済《たすけあい》大人向けコースは、満20歳から満64歳までが加入対象です。月掛金2,000円からで、病気やケガの入院を1日目から184日分まで保障します。
男性の2,000円コースは入院日額6,000円、女性の2,000円コースは女性入院時諸費用サポートを含めて日額8,000円です。手術やケガ通院も対象になりますが、支払対象や金額は共済の基準によります。
私のように「大きな治療費は公的保障と貯蓄で備え、入院中の雑費や収入減を小さく補いたい」と考える人には、検討しやすい選択肢です。
一方、保障期間は65歳の満期日までです。その後も継続できるコースはありますが、同じ保障が一生続くわけではありません。
向いている人:掛金を抑えながら、入院・手術・ケガ通院をまとめて備えたい人
2.CO・OP共済《たすけあい》ジュニアコース
ジュニアコースは0歳から満19歳まで加入でき、保障は30歳の満期日まで続きます。J1000円コースは月掛金1,000円で、病気・ケガの入院を1日目から360日分まで、日額6,000円保障します。
子どもの医療費は自治体の助成で自己負担が軽くなることがあります。しかし、入院すると親の交通費や食事代、付き添い用の寝具代、仕事を休むことによる収入減が発生する場合があります。
私が子どもの保障を持つ理由も、治療費そのものより、付き添う家族の家計負担に備えるためです。
なお、私の契約は加入時期やコースの違いにより、月掛金や入院日額が現在のJ1000円コースと異なります。個人の契約例と、現在募集されている商品内容は分けて確認する必要があります。
向いている人:子どもの入院時に発生する付き添い費用や親の収入減を補いたい家庭
3.都道府県民共済「入院保障2型」
都道府県民共済グループの入院保障2型は、住んでいるか勤務先がある都道府県の共済を通じて申し込む、月掛金2,000円の共済です。全国47都道府県で事業を行っており、神奈川県では「全国共済」という名称で運営されています。
全国向けの公式案内では、申込対象は満18歳から満64歳の健康な人です。18歳から60歳までは入院1日当たり1万円を保障し、病気は124日分、事故は184日分まで対象とされています。手術や先進医療にも対応しますが、支払金額や対象は共済の基準によります。
65歳以降は熟年入院2型へ継続し、85歳まで保障されますが、年齢に応じて保障内容が変わります。また、埼玉県など一部地域では取扱内容が異なるため、申し込み前に居住地または勤務地の共済ページで最新情報を確認する必要があります。
向いている人:手頃な掛金で、若い時期の入院日額を厚くしたい人
公式情報:都道府県民共済グループ「入院保障2型」
4.オリックス生命「医療保険CURE Next」
CURE Nextは、一生涯の入院・手術保障を持ちたい人向けの終身医療保険です。基本の設計では、七大生活習慣病の入院支払限度日数が拡大され、三大疾病による入院は支払日数が無制限になります。
約款所定の手術は、入院中なら入院給付金日額の20倍、外来なら5倍が基本です。先進医療特約を付けると、先進医療の技術料と一時金に備えられます。
長期入院や手術を重視する人には候補になりますが、三大疾病の定義や給付条件は商品ごとに異なります。「三大疾病」という名称だけで選ばず、がんの待機期間や心疾患・脳血管疾患の支払条件まで確認することが大切です。
向いている人:保険料が変わらない終身保障を持ち、三大疾病の長期入院に備えたい人
5.メディケア生命「新メディフィットA」
新メディフィットAは、入院・手術・放射線治療・骨髄移植などの基本保障に、必要な特約を追加できる終身医療保険です。
入院の1回当たりの限度日数は30日・60日・120日から選べます。特約を付けることで、三大疾病や八大生活習慣病の入院日数無制限、先進医療、入院一時金、通院、女性疾病などにも備えられます。
自由度が高いことは長所ですが、「念のため」と特約を増やすと、何にいくら備えているのか分かりにくくなります。貯蓄で払える部分まで保険にしないことが重要です。
向いている人:自分の不足額が分かっており、保障を必要な範囲に絞って組みたい人
公式情報:メディケア生命「新メディフィットA」
6.はなさく生命「はなさく医療」
はなさく医療は、入院給付金日額、1入院の支払限度日数、手術給付金の型などを選べる終身医療保険です。三大疾病または八大疾病による入院の支払日数を無制限にする選択肢もあります。
公式サイトには条件を固定した保険料例が掲載されており、終身医療保険を検討し始めた人でも設計をイメージしやすい点が特徴です。
ただし、掲載されている保険料は年齢・性別・特約などを限定した一例です。自分の見積もりとは異なるため、月額だけを他社と比べて決めることはできません。三大疾病や八大疾病の保障を付ける場合は、対象となる疾病と給付条件を契約概要・約款で確認する必要があります。
向いている人:入院日数や生活習慣病への保障を調整し、終身保障を比較したい人
公式情報:はなさく生命「はなさく医療」
7.SBI生命「終身医療保険Neo」
終身医療保険Neoは、入院・手術・放射線治療を基本に、入院一時金、先進医療、在宅医療、八大疾病などの特約を組み合わせられる商品です。
入院日額だけでは、短期入院の初期費用を十分に補えない場合があります。その点、一時金を組み合わせれば、日用品や家族の交通費など、使い道を限定されない費用へ充てやすくなります。
一方、健康状態などによって保険料率や引受条件が変わることがあります。希望する保障があっても、同じ条件で全員が加入できるわけではありません。
向いている人:短期入院の初期費用や、退院後の在宅療養まで検討したい人
公式情報:SBI生命「終身医療保険Neo」
8.チューリッヒ生命「終身医療保険プレミアムZ」
終身医療保険プレミアムZは、入院の支払限度日数を選び、手術、先進医療、患者申出療養、生活習慣病などの保障を組み合わせられる商品です。
公的医療保険の対象となる約1,000種類の手術を保障すると案内されていますが、すべての処置が対象になるわけではありません。傷の処置、抜歯、異物除去など、対象外となる手術・処置もあります。
保障範囲が広く見える商品ほど、「何が対象か」だけでなく「何が対象外か」を確認する必要があります。特約名の多さより、自分の不足額に必要な保障だけを選ぶことが大切です。
向いている人:先進医療や患者申出療養を含め、複数の選択肢から保障を設計したい人
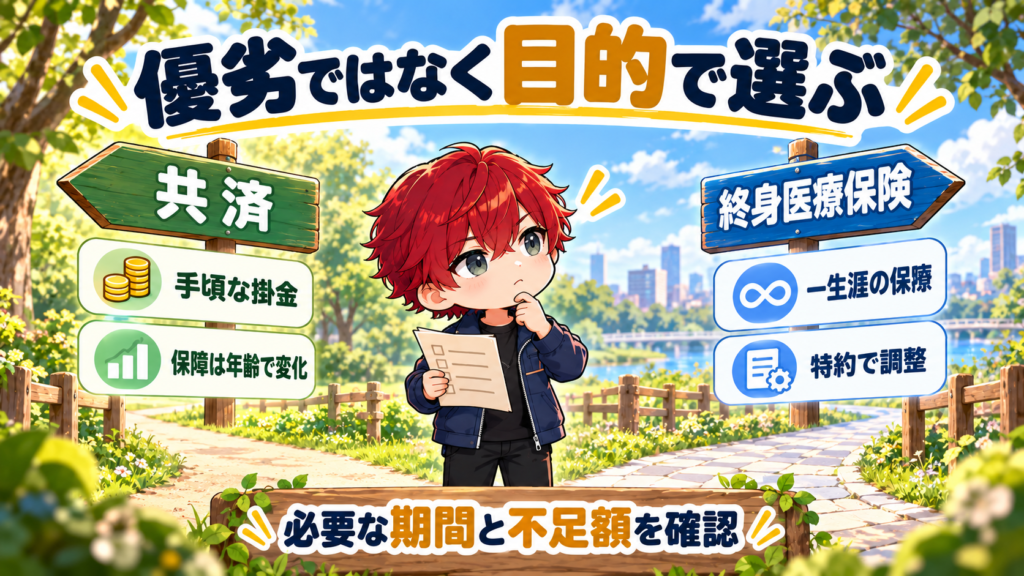
共済と終身医療保険は、同じランキングで比べない
| 比較項目 | 共済と終身医療保険の違い |
| 掛金・保険料 | 共済は比較的手頃で分かりやすい商品が多い。終身医療保険は年齢、性別、保障内容などで変わる |
| 保障期間 | 共済は年齢満期後に内容が変わる場合がある。終身型の医療保険は基本的に一生涯続く |
| 設計の自由度 | 共済はコース型が中心。終身医療保険は特約や給付額を細かく選べる商品が多い |
| 注意点 | 共済は年齢による保障額の変化、終身医療保険は特約の付け過ぎによる保険料増加を確認する |
若い時期の入院費を低い負担で補いたいなら、共済は有力です。老後まで同じ契約を続けたいなら、終身医療保険のほうが目的に合う場合があります。
重要なのは、「共済と保険のどちらが優れているか」ではなく、自分がいつまで、どの不足を補いたいかです。
私ならこう選ぶ|公的保障、貯蓄、保険の順で考える
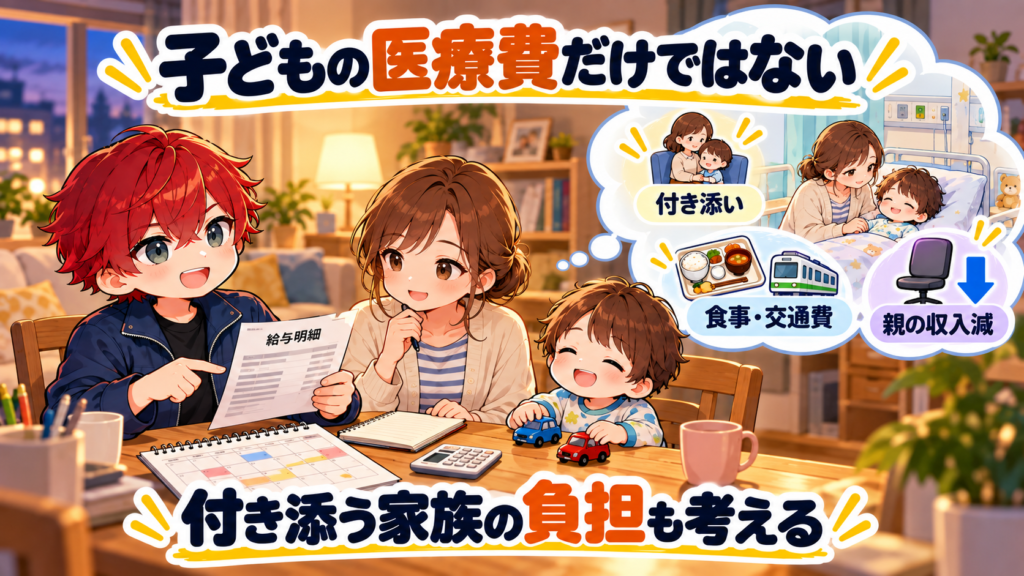
私は会社員なので、まず健康保険の高額療養費制度や傷病手当金を確認します。そのうえで、生活防衛資金として現金を持ち、保険は貯蓄で吸収しにくい部分だけに使います。
現在、私の家庭ではCO・OP共済の保障を利用しています。私が特に必要だと感じているのは、入院した本人の治療費より、入院中の雑費や、子どもに付き添う親が仕事を休むことで生じる家計の不足です。
子どもの医療費助成があっても、親の収入まで補われるわけではありません。給付金の使い道は限定されないため、入院日額を付き添い中の生活費に充てられる点に意味を感じています。
ただし、これは私の働き方、貯蓄額、家族構成に合う方法です。貯蓄が少ない家庭、自営業で傷病手当金がない人、長期間働けないと家計が止まる人は、医療保険だけでなく就業不能時の備えも別に考える必要があります。
失敗を防ぐ6つの確認ポイント
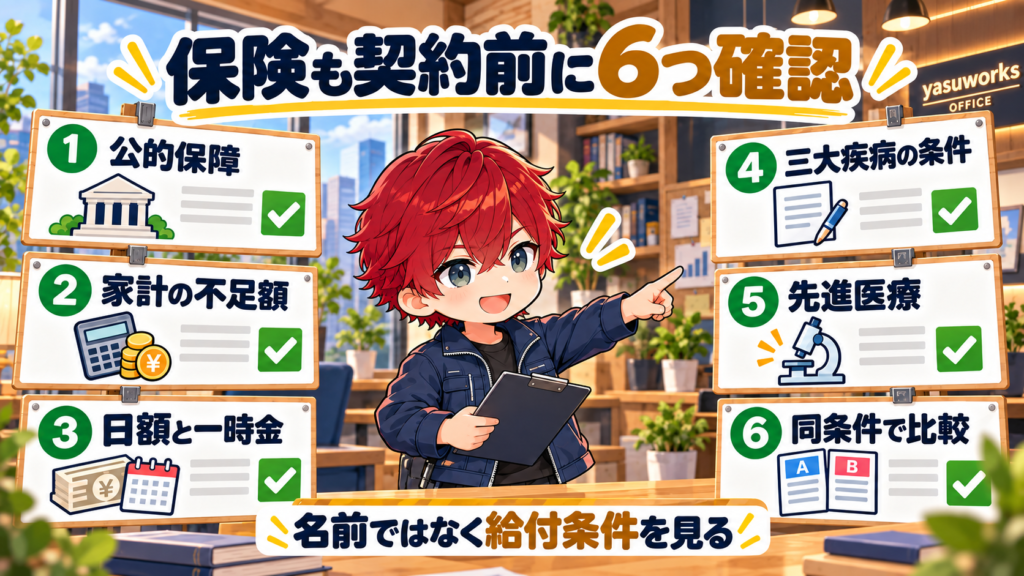
1.まず公的保障の対象と金額を確認する
高額療養費制度、傷病手当金、勤務先の休業制度、自治体の子ども医療費助成を確認します。知らないまま契約すると、公的保障と民間保険が重複する可能性があります。
2.入院した月の不足額を計算する
医療費だけでなく、食事代、差額ベッド代、交通費、日用品代、収入減を含めます。そこから公的給付と貯蓄で払える額を引けば、保険で補う必要額が見えます。
3.入院日額だけで決めない
短期入院では、入院日額より一時金のほうが役立つことがあります。反対に、長期入院を重視するなら、1入院の支払限度日数や通算限度を確認する必要があります。
4.三大疾病の名前ではなく給付条件を見る
がん、心疾患、脳血管疾患と書かれていても、診断だけで受け取れるのか、入院や手術が必要なのかは商品によって異なります。上皮内がんの扱いや待機期間も確認します。
5.先進医療特約を万能だと思わない
先進医療は、厚生労働大臣が定めた技術を、定められた医療機関で受けた場合などに限られます。将来自分が必要とする治療が対象になるとは限りません。保険料とのバランスを見て判断します。
6.同じ条件で見積もりを比べる
入院日額、限度日数、手術給付、特約、払込期間が違えば、月額保険料だけを比べても意味がありません。条件をそろえ、総支払額まで確認します。
結論|おすすめは「不足を埋める最小限の保障」
公的保障と貯蓄を優先する私の結論は、医療保険に入るなら、家計の不足を埋める最小限の保障から考えることです。
公的保障と貯蓄だけで想定する不足額をまかなえるなら、民間の医療保険に入らない選択もあります。医療保険は全員に必要なものではなく、家計ごとの不足を補うための手段の一つです。
子どもの付き添い入院に備えたいならCO・OP共済のジュニアコース、大人の入院費を手頃に補いたいならCO・OP共済や都道府県民共済が候補になります。一生涯の保障が必要なら、CURE Next、新メディフィットA、はなさく医療、終身医療保険Neo、終身医療保険プレミアムZを同じ条件で見積もると比較しやすくなります。
保険は、たくさん入るほど安心になるとは限りません。毎月の保険料で現在の生活を圧迫すれば、貯蓄できる金額が減ります。
公的保障で守られる部分、貯蓄で払える部分、家計だけでは耐えにくい部分。この3つを分けてから選ぶことが、自分と家族に合う医療保険を見つける近道です。
参考にした一次資料
- 金融庁「公的保険ポータル」
- 厚生労働省「高額療養費制度を利用される皆さまへ」
- 全国健康保険協会「病気やケガで会社を休んだとき(傷病手当金)」
- CO・OP共済《たすけあい》大人向けコース
- CO・OP共済《たすけあい》ジュニアコース
- 都道府県民共済グループ「入院保障2型」
- オリックス生命「医療保険CURE Next」
- メディケア生命「新メディフィットA」
- はなさく生命「はなさく医療」
- SBI生命「終身医療保険Neo」
- チューリッヒ生命「終身医療保険プレミアムZ」
※この記事は、各制度・商品の一般的な情報と筆者の経験を整理したものです。加入の可否や給付の判断は、各制度・保険会社・共済の最新資料をご確認ください。
コメント