銀行から「ここまで借りられます」と言われた金額を、そのまま借りても大丈夫なのでしょうか。
住宅ローンを組んだ当時の私は、年収660万円でした。購入したのは土地810万円、建物3640万円、合計4450万円の家です。そのうち4400万円を、当初金利0.875%、35年の変動金利で借りました。
毎月の返済額は12万3000円。年間では147万6000円です。当初の年収に対する返済割合は約22.4%でした。
審査に通り、実際に3年間返してきたのだから、借りられない金額ではありません。しかし、変動金利が1.5%まで上がった今、改めて数字を計算すると、私は銀行が貸せる上限に近い住宅ローンを組んでいたことが分かりました。
現在の年収は1000万円まで増えました。そのため、金利が上がっても当時より余裕があります。しかし、住宅ローンを組む時点で「将来は給料が増えるだろう」と考えるのは危険です。収入が増える保証はなく、病気や転職、家族の事情で減ることもあるからです。
この記事では、銀行が貸してくれる金額と、家族が余裕を持って返せる金額の違いを、私自身の実例と年収500万円から1500万円までの試算で考えます。
この記事で分かることは、次の3つです。
・借入限度額と、余裕を持って返せる金額の違い
・年収500万円〜1500万円の借入額の目安
・金利上昇に備えるため、契約前に確認したい順番
先に私の結論をお伝えします。
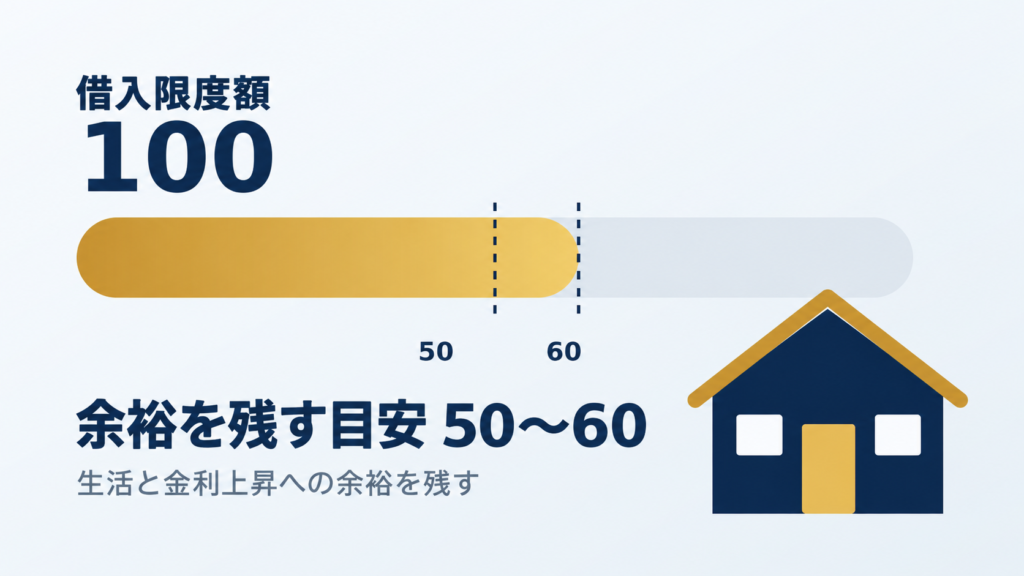
銀行が貸せる上限を100とするなら、実際に借りる住宅ローンは50〜60程度に抑える。さらに、金利が3%になっても年間返済額が年収の20%以内に収まるかを確認する。
この二つを満たす金額が、家族との生活に余裕を残しやすい一つの目安だと考えます。
※本記事の金額は、35年・元利均等返済・ボーナス返済なし・他の借入なしとして概算しています。銀行ごとに審査方法や審査金利が異なるため、実際の借入可能額を保証するものではありません。
銀行が貸してくれる上限と、無理なく返せる金額は違う
住宅ローンを考えるとき、多くの人が最初に調べるのは「自分の年収なら、いくら借りられるか」だと思います。私も同じでした。
しかし、銀行の審査は「生活に十分な余裕が残る金額」を教えてくれるものではありません。金融機関が一定の条件で返済可能と判断する上限です。
三菱UFJ銀行は、住宅ローン審査では税込年収に対する返済比率35%以内が一般的な目安と説明しています。ただし、実際の借入金利より高い「審査金利」を使うことがあり、その水準は金融機関によって異なります。
参考:三菱UFJ銀行「住宅ローンの返済比率とは?」
一方、住宅金融支援機構の利用者調査では、実際の返済負担率で最も多いのは「年収の15%超〜20%以内」です。
参考:住宅金融支援機構「住宅ローン利用者調査」
銀行の審査で使われる35%と、実際の利用者で多い15〜20%には大きな差があります。
返済負担率を簡単に説明すると
返済負担率とは、年収のうち何%をローン返済に使うかを示す数字です。
たとえば年収500万円で、住宅ローンなどの年間返済額が100万円なら、返済負担率は20%です。
年間返済額100万円 ÷ 年収500万円 = 20%
年収500万円で返済負担率35%なら、年間175万円、月約14万6000円を返す計算です。
返済できるかもしれません。しかし、税金や社会保険料が引かれる前の額面年収で計算していることを忘れてはいけません。ここから食費、光熱費、保険、車、子育て、修繕費、貯蓄なども支払います。
「銀行が100貸すなら、50〜60に抑える」の意味
難しく考える必要はありません。
銀行が最大5000万円まで貸せると判断した場合、5000万円すべてを借りるのではなく、2500万〜3000万円程度に抑えるという考え方です。
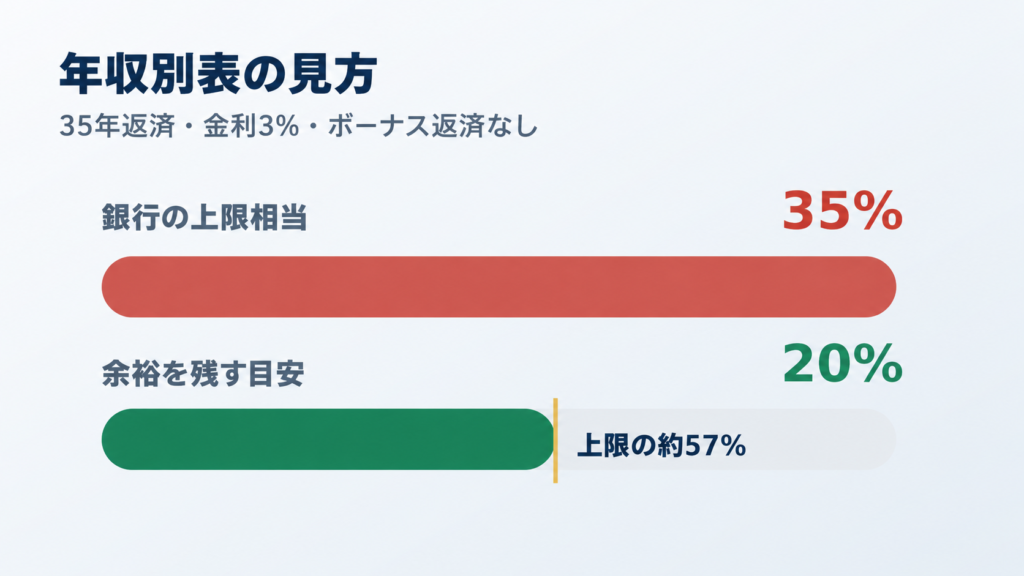
審査上限の返済負担率を35%、余裕を残す目安を20%とすると、20÷35は約57%です。
このため、借入限度額の50〜60%という目安になります。
私は年収660万円で4400万円を借りた
私が住宅ローンの審査を受けたときの年収は660万円でした。
当初金利0.875%で毎月12万3000円、年間147万6000円を返すため、当時の返済負担率は約22.4%です。
20%を少し超えていますが、25%以内には収まっていました。実際、当初の返済だけを見れば、極端に無理な金額には感じませんでした。
ところが、金利3%で計算すると状況が変わります。
| 想定金利 | 月返済額の目安 | 年間返済額 | 年収660万円に対する割合 |
| 0.875% | 約12万2000円 | 約146万円 | 約22.1% |
| 1.5% | 約13万5000円 | 約161万7000円 | 約24.5% |
| 2% | 約14万6000円 | 約174万9000円 | 約26.5% |
| 3% | 約16万9000円 | 約203万2000円 | 約30.8% |
| 4% | 約19万5000円 | 約233万8000円 | 約35.4% |
年収660万円のまま金利が3%になれば、返済だけで額面年収の約31%を使います。月約16万9000円を払ったうえで家族の生活費や将来の貯蓄を確保するため、当初より明らかに余裕がなくなります。
私の借入額は上限相当の約88%だった
年収660万円、金利3%、35年返済、返済負担率35%という統一条件で計算すると、借入上限相当は約5000万円です。
私はそのうち4400万円を借りました。
4400万円 ÷ 約5000万円 = 約88%
つまり、金利3%を前提にした上限相当額の約9割です。
私は最初から安全圏で借りたわけではありません。今振り返ると、収入が増えなければ金利上昇の影響を強く受ける借り方でした。
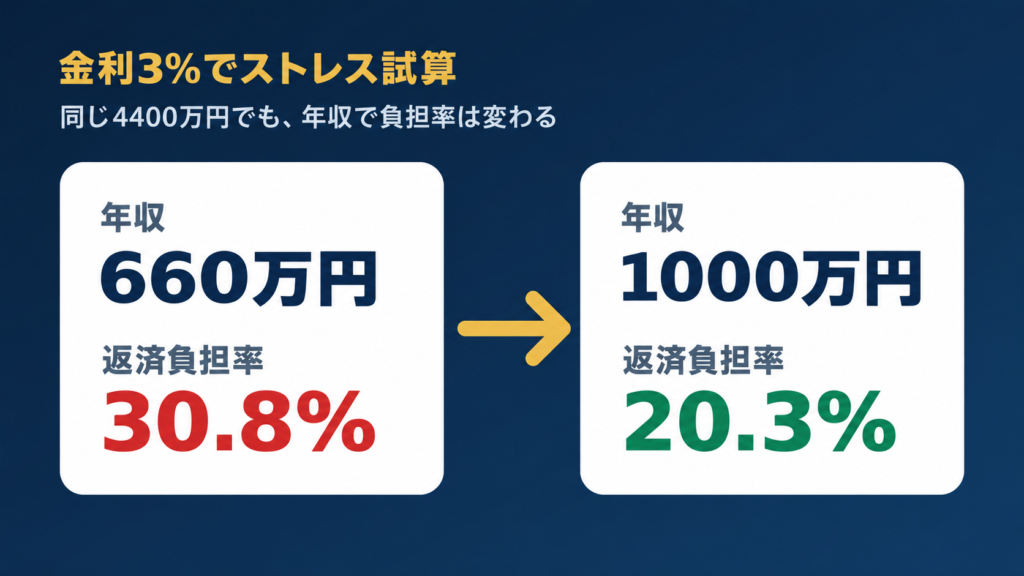
年収1000万円になって余白が生まれた
現在の年収1000万円に対して、年間147万6000円の返済負担率は約14.8%です。
4400万円を35年で借りた当初条件として計算すると、金利3%でも返済負担率は約20.3%、金利4%でも約23.4%です。
私の場合は、住宅ローンに最初から余裕があったというより、働いて年収を660万円から1000万円まで増やしたことで、金利上昇に耐える余白を作れたのが実情です。
これは結果として良かった部分です。しかし、誰もが同じように収入を増やせるとは限りません。住宅ローンを組むときは、将来の昇給を前提にせず、現在の年収で判断する方が安全です。
年収別|金利3%でも返済を20%以内に抑える借入額
ここからは年収500万円から1500万円までを、同じ条件で比較します。
・返済期間35年
・元利均等返済
・ボーナス返済なし
・他の借入なし
・金利3%
・銀行の上限相当:返済負担率35%
・余裕を残す目安:返済負担率20%
表の「銀行の上限相当」は実際の審査結果ではありません。年収ごとの差を比べるため、返済負担率35%で統一計算した数字です。
最初に、結論だけを一覧にします。スマートフォンでは横に動かして確認してください。
| 税込年収 | 銀行の上限相当 | 金利3%・返済20%の目安 | 上限に対する割合 |
| 500万円 | 約3789万円 | 約2165万円 | 約57% |
| 600万円 | 約4547万円 | 約2598万円 | 約57% |
| 700万円 | 約5305万円 | 約3031万円 | 約57% |
| 800万円 | 約6063万円 | 約3465万円 | 約57% |
| 900万円 | 約6821万円 | 約3898万円 | 約57% |
| 1000万円 | 約7579万円 | 約4331万円 | 約57% |
| 1500万円 | 約1億1368万円 | 約6496万円 | 約57% |
自分の年収に近い行を見て、「銀行の上限相当」ではなく「金利3%・返済20%の目安」を先に確認してください。
年収500万円の場合
| 比較 | 借入額の目安 | 月返済額 | 年収に対する返済割合 |
| 銀行の上限相当 | 約3789万円 | 約14万6000円 | 35% |
| 余裕を残す目安 | 約2165万円 | 約8万3000円 | 20% |
年収500万円では、金利3%でも月返済を約8万3000円以内に抑えると、借入額は約2165万円です。上限相当額の約57%になります。
年収600万円の場合
| 比較 | 借入額の目安 | 月返済額 | 年収に対する返済割合 |
| 銀行の上限相当 | 約4547万円 | 約17万5000円 | 35% |
| 余裕を残す目安 | 約2598万円 | 約10万円 | 20% |
年収600万円では、金利3%で月10万円、借入額約2598万円が余裕を残す目安です。
年収700万円の場合
| 比較 | 借入額の目安 | 月返済額 | 年収に対する返済割合 |
| 銀行の上限相当 | 約5305万円 | 約20万4000円 | 35% |
| 余裕を残す目安 | 約3031万円 | 約11万7000円 | 20% |
年収700万円では、金利3%で月約11万7000円、借入額約3031万円が目安です。
年収800万円の場合
| 比較 | 借入額の目安 | 月返済額 | 年収に対する返済割合 |
| 銀行の上限相当 | 約6063万円 | 約23万3000円 | 35% |
| 余裕を残す目安 | 約3465万円 | 約13万3000円 | 20% |
年収800万円では、金利3%で月約13万3000円、借入額約3465万円が目安です。
年収900万円の場合
| 比較 | 借入額の目安 | 月返済額 | 年収に対する返済割合 |
| 銀行の上限相当 | 約6821万円 | 約26万3000円 | 35% |
| 余裕を残す目安 | 約3898万円 | 約15万円 | 20% |
年収900万円では、金利3%で月15万円、借入額約3898万円が目安です。
年収1000万円の場合
| 比較 | 借入額の目安 | 月返済額 | 年収に対する返済割合 |
| 銀行の上限相当 | 約7579万円 | 約29万2000円 | 35% |
| 余裕を残す目安 | 約4331万円 | 約16万7000円 | 20% |
年収1000万円では、金利3%で月約16万7000円、借入額約4331万円が目安です。私の借入額4400万円とほぼ同じ水準です。
年収1500万円の場合
| 比較 | 借入額の目安 | 月返済額 | 年収に対する返済割合 |
| 銀行の上限相当 | 約1億1368万円 | 約43万8000円 | 35% |
| 余裕を残す目安 | 約6496万円 | 約25万円 | 20% |
年収1500万円でも、借りられる上限まで借りれば月返済は約43万8000円です。高年収だから無条件に安全なのではなく、生活水準、教育費、車、税負担などを含めて判断する必要があります。
借入限度額の50〜60%なら全員安全なのか
50〜60%は、すべての家庭に当てはまる絶対的な正解ではありません。
同じ年収でも、家族構成や働き方によって余裕は違います。
50%以下を検討したい家庭
・収入が一人分に偏っている
・個人事業主などで収入の変動が大きい
・子どもの教育費がこれから増える
・車や他のローンがある
・貯蓄が少ない
・病気や休職時の収入減が大きい
60%程度でも検討しやすい家庭
・夫婦それぞれに安定した収入がある
・生活防衛資金を十分に確保している
・他の借入がない
・金利上昇後も返済負担率20%前後に収まる
・住宅購入後も継続して貯蓄できる
「共働きだから大丈夫」と考える場合も、どちらか一人が働けない期間を想定する必要があります。
金利だけでなく、収入減少と物価上昇も考える
住宅ローンのリスクは、金利上昇だけではありません。
住宅金融支援機構は、海外で金利が上昇した際、返済額の増加に加えて、物価上昇に賃金が追いつかない「実質所得の減少」が家計の二重負担になる可能性を指摘しています。
参考:住宅金融支援機構「金利上昇を経験した主要国の住宅ローン利用者の状況」
金利が上がるときに、食費、電気代、保険料、建物の修繕費まで同時に上がれば、住宅ローンだけを払えても余裕ある生活とは言えません。
私は現場仕事なので、体を壊して働けなくなる可能性も考えます。だから、返せる限界まで住宅へ使うより、現金と投資、家族との時間に回せる余白を残したいと考えています。
私が考える、住宅ローンを決める5つの順番
1.銀行の借入可能額を確認する
まず、自分がいくらまで借りられるのかを確認します。ただし、その金額を予算にするのではなく、比較の上限として使います。
2.上限の50〜60%を計算する
銀行の借入可能額が5000万円なら、2500万〜3000万円です。ここを最初の候補にします。
3.金利3%で返済額を計算する
現在の低い金利だけでなく、3%まで上がった場合の月返済額を確認します。
4.年間返済額を年収の20%以内にする
金利3%の返済額が額面年収の20%を超える場合は、物件価格、頭金、返済期間を見直します。
5.住宅購入後も毎月貯蓄できるか確認する
住宅ローンを払えても、貯蓄ができない家計は余裕があるとは言えません。固定資産税、火災保険、修繕費も含めて確認します。
迷ったときに今すぐ確認する3項目
検討中の借入額がある人は、次の3項目を紙やスマートフォンのメモに書くだけでも判断しやすくなります。
1.金利3%で計算した毎月返済額
2.その年間返済額が税込年収の何%になるか
3.返済後も毎月、生活防衛資金と修繕費を積み立てられるか
一つでも数字が出せない場合は、物件の契約を急ぐ前に金融機関のシミュレーションで確認します。提示条件は金融機関ごとに違うため、同じ借入額・返済期間で複数社を比べることも大切です。
よくある質問
借入限度額の50%なら必ず安全ですか?
必ず安全とは言えません。他の借入、家族構成、収入の安定性、頭金を払った後の貯蓄によって異なります。50〜60%と、金利3%時の返済負担率20%以内を両方確認してください。
返済負担率20%は手取り年収で計算しますか?
この記事では、銀行の審査基準と比較しやすくするため税込年収で計算しています。実際の家計では、税金と社会保険料を差し引いた手取り額でも確認する必要があります。
年収の5倍以内なら安全ですか?
年収倍率だけでは判断できません。同じ借入額でも金利と返済期間で月返済額が変わります。金利3%時の返済額まで計算する方が具体的です。
頭金を増やせば安全になりますか?
借入額を減らせますが、手元の現金を使い切るのは危険です。住宅購入後の生活防衛資金と、税金・修繕費を残して判断します。
変動金利と固定金利のどちらで計算すべきですか?
変動金利を選ぶ場合でも、現在の適用金利だけでなく、金利3%など複数の条件で確認します。固定金利では実際の提示金利と諸費用を使って比較してください。
まとめ|借りられる限度額ではなく、余裕が残る金額で決める
私は年収660万円のときに4400万円を借りました。当初金利では返済負担率約22%でしたが、金利3%なら約31%です。統一条件で計算した借入上限相当額に対して、約88%を借りていたことになります。
現在は年収が1000万円まで増えたため、金利3%でも返済負担率は約20%です。しかし、収入が増えたのは結果であって、住宅ローンを組む時点で当てにしてよいものではありません。
これから住宅ローンを組む人へ、私が自分の経験から伝えたい基準は二つです。
1.銀行が貸せる上限の50〜60%に借入額を抑える
2.金利3%でも年間返済額を税込年収の20%以内にする
住宅は家族が安心して暮らすためのものです。返済のために生活を削り続けることが目的ではありません。
私は金融の専門家ではありません。しかし、実際に年収660万円で4400万円を借り、金利上昇を経験しながら返済しています。だからこそ、「借りられるか」だけでなく、「借りた後も余裕を持って暮らせるか」を考えることが大切だと実感しています。
本記事は筆者の実体験と一定条件による概算です。特定の住宅ローンや借入額を勧めるものではありません。実際の借入可能額、適用金利、返済条件は金融機関や個人の状況によって異なります。
コメント