病気に備えるために、医療保険はいくつ必要なのでしょうか。私が先に考えたいのは、保険の数ではなく「家族の誰かが病気になったら、家計のどこが苦しくなるか」です。
私は会社員として働き、子育てをしながら住宅ローンを返済しています。医療保障はコープ共済を中心にし、民間の医療保険をいくつも重ねてはいません。公的保障を確認したうえで、対応できる支出には貯蓄を使い、入院時の家計負担を共済で補うという考え方です。
治療費が抑えられても、働けない間の生活費までなくなるわけではありません。本人の休業と、子どもの入院に付き添う親の欠勤を分けて、必要な備えを整理します。
情報確認日:2026年9月23日。本文中の商品は公式情報に基づく参考例で、筆者の契約内容や受給実績を示すものではありません。制度・保障内容は加入先や自治体、勤務先、契約によって異なります。
病気で家計に響くのは、治療費・周辺費用・収入減
「入院にいくらかかるか」を考えるとき、病院の請求書だけを見ると備えが足りなくなる場合があります。
| 負担の種類 | 具体例と確認すること |
| 治療費 | 保険診療の自己負担。高額療養費や加入する健康保険の付加給付、子ども医療費助成を確認 |
| 入院・通院の周辺費用 | 食事代、差額ベッド代、交通費、付き添う家族の食事・宿泊など。制度で補えない支出を分ける |
| 働けない間の収入減 | 本人の休業、親の付き添いによる欠勤。給与・有給・給付金でどこまで補えるかを確認 |
家賃や住宅ローン、通信費などは、入院中も続きます。保険を選ぶ前に、この3つを分けて家計を書き出すことが出発点になります。
会社員は、公的保障と勤務先の制度を先に確認する
高額療養費で軽くなる負担と、残る支出
高額療養費は、保険診療の自己負担が一定の限度額を超えた場合に、その超過分が支給される制度です。限度額は年齢・所得区分などで異なり、原則として暦月ごとに計算します。「どの家庭も同じ額」「一度の入院で上限は一回だけ」とは限りません。
入院中の食事代や保険適用外の差額ベッド代などは別に必要です。付き添う家族の交通費や、仕事を休んだことで減った給与を補う制度でもありません。
治療前に、病院の窓口と加入する健康保険へ、窓口負担を限度額までに抑える手続きや対象範囲を確認しましょう。健康保険組合によっては独自の付加給付もあるため、まず自分の加入先を確かめます。
公式案内:高額療養費の所得区分・計算・手続きを確認する(協会けんぽ)
高額療養費の対象外となる費用を確認する(東京都)
傷病手当金は、本人が病気やけがで働けないときの制度
協会けんぽの傷病手当金は、業務外の病気やけがで働けず、連続3日の待期を含めて4日以上休み、十分な給与を受けられない場合などに支給されます。入院に限らず、自宅療養も対象になる場合があります。
支給額は原則、支給開始前の継続した12か月の標準報酬月額の平均を30で割った額の3分の2です。手取り給与の3分の2という意味ではありません。支給期間は通算1年6か月で、給与がある場合などは調整されます。
子どもの看病で親が休むだけでは、親本人の傷病手当金の対象にはなりません。また、仕事中・通勤中のけがは労災の確認が必要です。会社員というだけで一律に決めず、加入する保険と休業理由を確認してください。
公式案内:傷病手当金の支給条件・金額・申請先を確認する(協会けんぽ)
子どもの医療費助成があっても、親の付き添い負担は残る
私が子どもの保障で気にしているのは、治療費だけではありません。幼い子どもが入院し、親が付き添う必要があるときの家計です。付き添いの必要性や病院の体制は、年齢・病状・医療機関によって異なります。
自治体の医療費助成で窓口負担が小さくても、親が欠勤して給与が減ったり、交通費や食事代が増えたりすることはあります。子どもの医療費助成も、対象年齢・自己負担・助成範囲をお住まいの自治体で確認する必要があります。
私は、そうした負担に入院共済金を充てられることに意味を感じています。これは「付き添えば親に給付が出る」という仕組みではなく、子どもの対象となる入院に対して支払われる共済金を、家計の補填に使うという考え方です。
公式資料:自治体の子ども医療費助成の違いを確認する(こども家庭庁・令和6年度調査)
この調査は全国の制度差を知る参考資料です。利用時点の条件は自治体の最新案内をご確認ください。
共済の入院給付を、家計に当てはめるとどうなるか
コープ共済《たすけあい》ジュニアコースの公式案内では、J1000円コースは月掛金1,000円・入院日額6,000円、J2000円コースは月掛金2,000円・入院日額10,000円です。病気・事故による対象入院は1日目から360日分と案内されています。
これは商品例であり、特約を含む総掛金や加入条件、既存契約の内容は別途確認が必要です。「口数を増やせば同じ条件で倍になる」とは扱いません。
| 7日間の入院を想定した例 | 仮定・計算 |
| 親の収入減 | 欠勤5日×1日8,000円=40,000円 |
| 追加の支出 | 交通費・食事代などを合計10,000円と仮定 |
| 家計への影響 | 収入減40,000円+追加支出10,000円=50,000円 |
| 入院共済金の例 | 日額6,000円×対象入院7日=42,000円 |
| 残る負担 | 50,000円−42,000円=8,000円。別に医療費の自己負担があれば加算 |
上の表は受給実績ではなく、考え方を示す仮定の計算です。欠勤が有給なら収入減は変わり、追加支出も家庭で違います。共済金は請求・審査を経て受け取るため、入院したその日に使える現金ではありません。年間の掛金負担も含めて検討します。
公式案内:ジュニアコースの掛金・入院給付・加入条件を確認する(コープ共済)
共済金の請求方法を確認する(コープ共済)
休暇を取れることと、給与が出ることは別
子の看護等休暇は、小学3年生修了までの子について、年度に5日、対象の子が2人以上なら10日まで取得できる制度です。給与の扱いは勤務先の規定を確認します。年次有給休暇とは別なので、「休めるから収入も減らない」とは考えないことが大切です。
介護休業は、要件を満たす対象家族1人につき、通算93日まで、3回を上限に分割して取得できる別制度です。負傷・疾病などにより2週間以上にわたり常時介護が必要な状態などの条件があり、子どもの入院で必ず使えるわけではありません。介護休業給付にも別の支給要件があります。
「国民1人に一生で90日」ではありません。また、将来のために温存することを優先して、現在使える制度を見送る必要もありません。休み方と給付をセットで勤務先に相談しましょう。
公式案内:子の看護等休暇の対象・取得日数を確認する(厚生労働省)
介護休業の対象・取得条件を確認する(厚生労働省)
介護休業給付の支給要件を確認する(厚生労働省)
入院給付だけでは、退院後の収入減までは埋まらない
病院を退院しても、すぐ元の働き方に戻れるとは限りません。私のように体を使う仕事では、通院や自宅療養の間も仕事ができるかという視点が欠かせないと思います。
入院日額の給付は、基本的に対象となる入院日数に応じたものです。退院後の生活費まで自動的に支給されるわけではありません。傷病手当金が利用できるか、貯蓄で何か月補えるかを確認し、それでも不足する部分があれば就業不能保険などを検討します。
ただし、就業不能保険も「自分が仕事を休んだら必ず支払われる保険」ではありません。契約上の就業不能状態、支払対象外となる期間、在宅療養や精神疾患の扱いなどを確認する必要があります。
商品例:就業不能保険の保障範囲・受け取り方を確認する(SBI生命)
特定商品の推奨ではなく、条件を比較するための参考例です。
三大疾病・先進医療は、名称より支払条件を見る
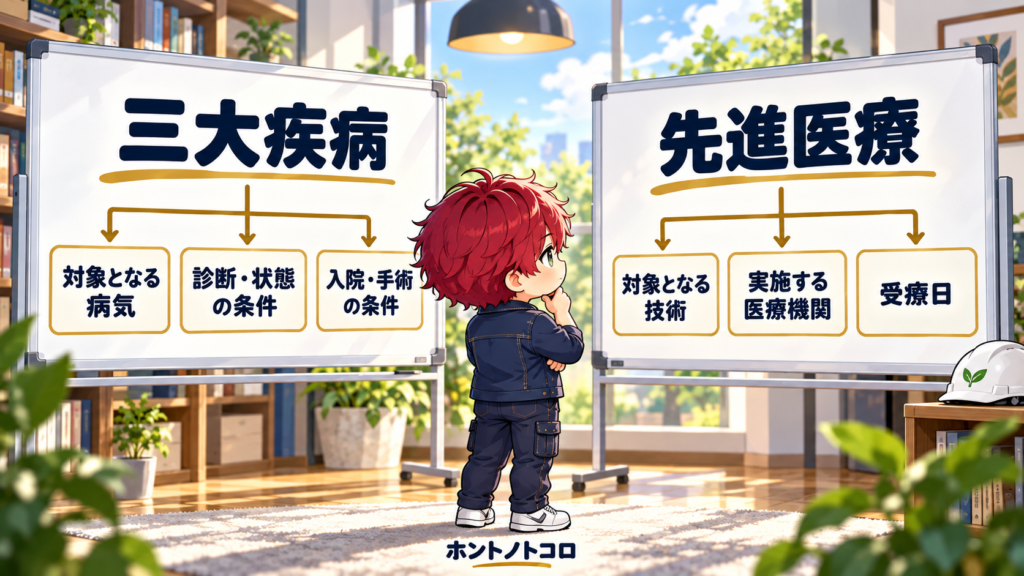
私は、病気への不安を感じるたびに保障を増やすより、何に支払われ、何に支払われないのかを把握したいと考えています。
三大疾病に備える保障なら、対象となる疾病・状態、診断だけで支払われるか、入院や手術などの条件があるかを確認します。先進医療の保障も、すべての高額な自由診療を対象とするわけではありません。正式な技術名・医療機関・受療日などを加入先へ伝え、対象かを確かめます。
対象が限定されるから不要なのではなく、その条件が自分の備えたいリスクに合うかが判断のポイントです。
公式案内:先進医療の請求時に確認される技術名・医療機関・受療日を確認する(コープ共済)
私が「貯蓄+必要な保障」を選ぶ理由
私にとって貯蓄の利点は、使い道が限定されないことです。治療費にも、付き添いの交通費にも、休業中の住宅ローンにも使えます。長く払う掛金が家計を圧迫するなら、保障の重複を整理して貯蓄に回す選択肢があります。
一方、貯蓄が十分にない段階で病気になれば、保険や共済が支えになる場合があります。保険は「払い込んだ額より多く戻るか」だけでなく、今起きると家計が耐えられない負担を引き受けてもらうものでもあります。
| 確認する順番 | 家庭で書き出すこと |
| 1. 公的保障・会社の制度 | 加入する健康保険、有給残日数、傷病手当金、休職・看護休暇の給与の扱い |
| 2. 続く支出 | 住居費・生活費・保険料など。休業しても続く支払いと、増える費用 |
| 3. 入ってくるお金 | 実際に受け取れる給与・給付と入金時期。本人の休業と親の付き添いを分ける |
| 4. 不足額と使える貯蓄 | 毎月の支出から収入・給付を引く。不足が続いた場合に何か月対応できるか |
| 5. 追加する保障 | 不足する場面に合う給付条件・金額・期間か。既存契約との重複も確認 |
現在の保険を見直す場合も、先に解約してから考えるのではなく、健康状態による新規加入の条件や保障が途切れる期間を確認します。
まとめ|治療費だけでなく、家族の暮らしが止まらない備えを
私が共済を選んでいるのは、すべてを保険で賄いたいからではありません。公的保障と貯蓄を土台にしながら、入院時の支出や付き添いによる収入減に使えるお金を補いたいからです。
「医療費が助成されるから備えはいらない」とも、「不安だから全部加入する」とも決めつけない。誰が病気になり、誰が休み、何にお金がかかるのか。そこから考えることが、自分の家庭に合う保障選びにつながると思います。
まずは健康保険の加入先、勤務先の休暇規定、共済証書や保険証券を一度並べてみてください。商品を増やす前に、すでに使える保障を知ることから始められます。
コメント