自動車保険はどこがいい?6社の強みを比較。あいおい→ソニー損保→JA共済と乗り換えた私の選び方
自動車保険は「どの会社が一番いいか」だけで決めるものではないと私は考えています。
私はこれまで、あいおいニッセイ同和損保、ソニー損保、そして現在のJA共済へと契約先を変えてきました。だからこそ感じるのは、会社名だけではなく、その時の車、家族構成、使い方、必要な補償を揃えて比較することの大切さです。
現在の私の契約はJA共済で、一括払いなど現在の契約条件を含め、実際の支払いは年間約6万円です。ただし、この金額が誰にでも当てはまるわけではありません。等級、年齢、車種、免許証の色、補償内容などによって掛金・保険料は変わります。
この記事では、2026年9月時点の各社公式情報を基に、自動車保険6社の強みを比較します。順位付けではなく、「自分ならどこを比較するか」を判断するための記事です。
自動車保険は、必要な補償を決めてから比べる
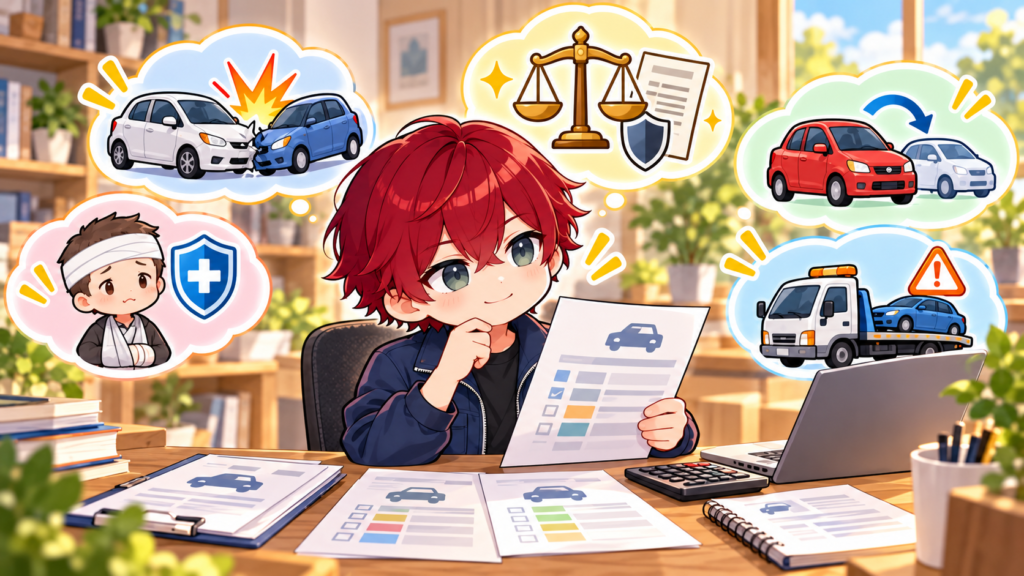
対人・対物賠償を無制限にしても、自分や同乗者のけが、自分の車の損害まで自動的に補償されるわけではありません。
私は、まず必要な補償を決め、その条件をできるだけ揃えて複数社の見積もりを取る方法を勧めます。条件を揃えないまま「A社が一番安い」と比べても、補償内容そのものが違えば公平な比較になりません。
見積もり前に揃えたい5つの条件
- 対人・対物賠償:無制限を基本に確認する
- 人身傷害:金額と車外事故まで対象にするかを確認する
- 車両保険:あり・なしの両方を比較し、一般型・限定型などの対象事故を確認する
- 免責金額:事故時の自己負担額をできるだけ同条件にする
- 運転条件:運転者、年齢、使用目的、年間走行距離を実態に合わせる
自動車保険の保険料は、車種、等級、年齢、運転者、地域、走行距離などで変わります。特に仕事でも車を使う場合は、使用目的が実態と合っているか確認してください。
自動車保険6社の強みを比較
ここでは「一番安い会社」「事故対応が一番いい会社」といった順位は付けません。各社の公式情報から、比較すると違いが見えやすいポイントを整理します。
| 保険会社 | 主な強み | 確認したい人 |
| ソニー損保 | 予想年間走行距離を保険料に反映するダイレクト型。ネットで多くの手続きができ、電話窓口も用意。事故時レンタカー費用特約も選べる。 | 走行距離が少ない人、ネット手続きと電話サポートの両方を求める人 |
| SBI損保 | 車両保険に新車特約、レンタカー費用補償特約、全損時諸費用などを組み合わせられる。 | 補償と特約を自分で組み合わせたい人 |
| チューリッヒ | 代車提供特約では、条件を満たす事故で保険会社が代車を手配・提供。 | 通勤や送迎で車を毎日使い、代車手配を重視する人 |
| アクサ損害保険 | 2026年4月30日以降始期の対象契約で事故現場かけつけサービスを導入。 | 事故直後の現場サポートまで重視したい人 |
| 損保ジャパン | 通信型ドラレコ「Driving!」で事故通報、ALSOKかけつけ、安全運転支援などを提供。 | ドラレコ連携や事故現場サポートを重視する人 |
| 三井住友海上 | 通信型ドラレコのAI事故分析に加え、経年車向けの車両全損時復旧費用特約を用意。 | ドラレコ連携と、年数が経った車の全損時の備えを重視する人 |
ソニー損保|ネットで手続きでき、困ったときは電話でも聞けた
ソニー損保は、インターネットや電話を通じて直接契約するダイレクト型の自動車保険です。
公式サイトでは、多くの手続きをウェブサイトのマイページから行えると案内されています。一方、分からないことがある場合はカスタマーセンターへ電話して確認することもできます。
私が実際に加入していたときも、基本的な手続きはネットで進められました。分からないところがあったときには電話で確認しましたが、私が利用した範囲では電話対応は非常に良かったです。
「ネット保険は全部自分で調べなければならない」と思う人もいるかもしれませんが、少なくとも私の場合は、ネットで進めながら必要な部分だけ電話で聞くことができました。
また、ソニー損保はダイレクト販売によって営業コストを抑え、代理店型より保険料が安くなりやすい仕組みを公式に説明しています。ただし、契約条件によっては代理店型より必ず安くなるわけではありません。
私自身は、店舗や代理店を介する保険と比べたとき、この保険料の手頃さをソニー損保の大きな魅力の一つに感じました。
さらに、契約時に選ぶ予想年間走行距離を保険料算出に反映するため、走行距離が少ない人は自分の使い方に合うか確認する価値があります。
参考:ソニー損保「自動車保険」
参考:ソニー損保「ウェブサイトでできる手続き」
参考:ソニー損保「ダイレクト型はなぜ保険料が安いのか」
SBI損保|車両保険と特約を組み合わせて比較しやすい
SBI損保では、車両保険に加え、新車特約、車両損害に関するレンタカー費用補償特約、全損時諸費用保険金特約などを選べます。
レンタカー費用補償特約では、対象となる車両事故で修理中などにレンタカーを借りた場合、契約した日額を上限に30日を限度として実費が補償されます。
「車両保険あり・なし」「レンタカー特約あり・なし」のように、条件を変えたときの保険料差を比較したい人は確認しやすい会社です。
参考:SBI損保「お車の補償」
チューリッヒ|代車を手配・提供してもらう選択肢
チューリッヒのスーパー自動車保険では、車両保険に「代車提供特約」を付けられる場合があります。対象事故で修理や買替えのため代車が必要になった場合、チューリッヒが代車を手配・提供します。
「レンタカー代を後から補償してもらう」のか、「保険会社側に代車を手配してもらう」のかでは使い勝手が違います。通勤や子どもの送迎などで、車がないと生活が止まる家庭は確認したい部分です。
アクサ損害保険|対象契約では事故現場かけつけサービス
アクサ損害保険は、2026年4月30日以降始期の対象契約に「事故現場かけつけサービス」を導入しています。
対象は、レンタカー費用補償特約または車両新価特約をセットした契約など所定の条件があります。事故現場では、安全確保、警察・救急車の手配サポート、車両写真の撮影などが案内されています。
損保ジャパン|通信型ドラレコとALSOKかけつけ
損保ジャパンの「つながるドラレコ Driving!」は、通信型ドライブレコーダーを使ったサービスです。事故時の自動・手動通報に加え、必要な場合はALSOKのガードマンが事故現場にかけつけ、安全確保や救急車の手配などを支援します。
安全運転支援や運転診断も用意されているため、「事故が起きた後」だけでなく、「事故を減らすための支援」まで見たい人に特徴があります。
三井住友海上|AI事故分析と、年数が経った車の全損時にも備える
三井住友海上の「見守るクルマの保険」では、専用ドライブレコーダーの映像や位置情報を活用し、事故状況をAIで分析する仕組みを案内しています。
車両保険では、新車特約だけでなく「車両全損時復旧費用特約」があります。これは一定条件を満たす経年車が全損した場合に、新しい車への買替え費用や修理費に備える特約です。
参考:三井住友海上「見守るクルマの保険」
参考:三井住友海上「車両全損時復旧費用特約」
私があいおい→ソニー損保→JA共済と乗り換えて感じたこと
私はこれまで、あいおいニッセイ同和損保、ソニー損保、JA共済(現在)という順で契約先を変えてきました。
ただし、「前の会社が悪かったから次へ変えた」という単純な話ではありません。
ソニー損保では、ネットで手続きができ、分からないときは電話で確認できました。私が利用したときの電話対応は非常に良く、ダイレクト型でも相談先がないという印象はありませんでした。
一方、現在はJA共済を利用しています。現在の契約では、一括払いなどの条件を含め、年間の支払いは約6万円です。
自動車保険は、年齢、等級、車、年間走行距離、家族が運転するか、車両保険を付けるかなどによって条件が変わります。だから私は、一度選んだ会社に入り続けることより、その時の自分に合っているかを見直す方が大切だと考えています。
JA共済のクルマスターには、24時間365日の事故受付、レッカー・ロードサービス、夜間休日現場急行サービスなどがあります。レッカー・ロードサービスには所定の条件・限度額があります。
なお、「ロードサービスは年1回無料」という表現はサービス全体には当てはまりません。公式情報で「共済期間中1回」と明記されている代表例は、燃料切れ時に最大10Lを提供する燃料給油サービスです。
私が優先して確認する4つの補償・特約
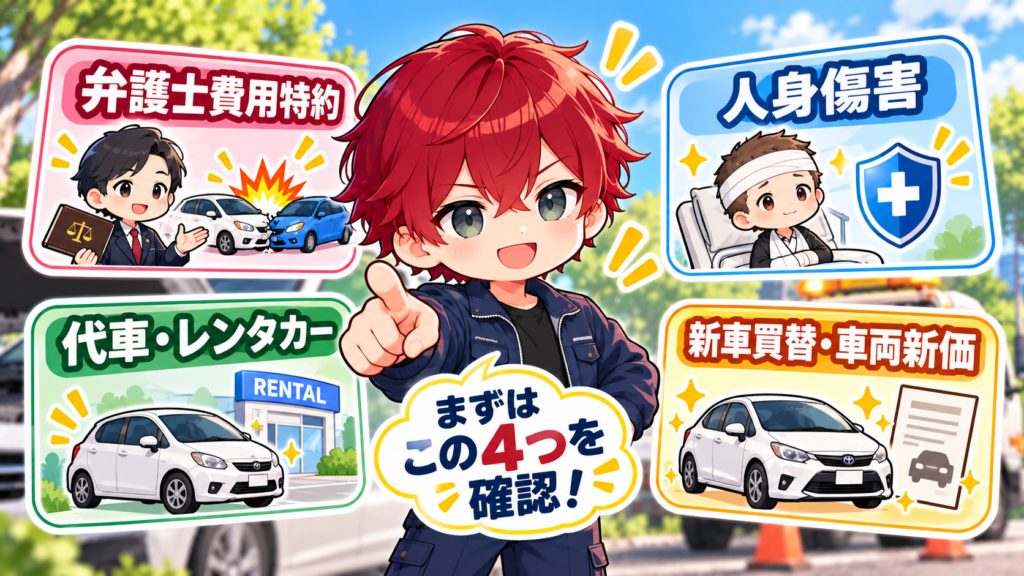
1.弁護士費用特約|もらい事故に備える
こちらに責任がない事故では、自分の保険会社が相手との示談交渉を代行できない場合があります。私の母が追突されたときも、相手に請求していく難しさを感じました。
弁護士費用特約は、対象事故で弁護士へ依頼する費用や法律相談費用などを、契約の範囲内で補償するものです。ただし、特約があれば必ず有利な結果になるわけではありません。
2.人身傷害|自分と同乗者のけがに備える
対人賠償は相手を死傷させた場合の賠償に備えるものです。一方、自分や同乗者のけがに備えるのが人身傷害です。
商品によって、契約車に乗っている間だけなのか、車外の自動車事故まで対象になるのかなど補償範囲が異なります。
3.代車・レンタカー|車が使えない期間に困らないか
車を毎日使う家庭では、事故そのものだけでなく「修理中の生活」まで考えます。確認したいのは、車両保険が必要か、事故だけか故障も対象か、1日あたりの限度額、何日まで使えるか、自分で借りるのか保険会社が手配するのか、という点です。
4.新車買替・車両新価|新車の大きな損害に備える
新車買替・車両新価の特約は、所定の全損や大きな損害が発生した場合に、新車価格相当額を基準として買替え費用などに備えるものです。小さな傷を直すたびに新車価格が支払われる特約ではありません。
車両保険は新車と中古車でどう考える?
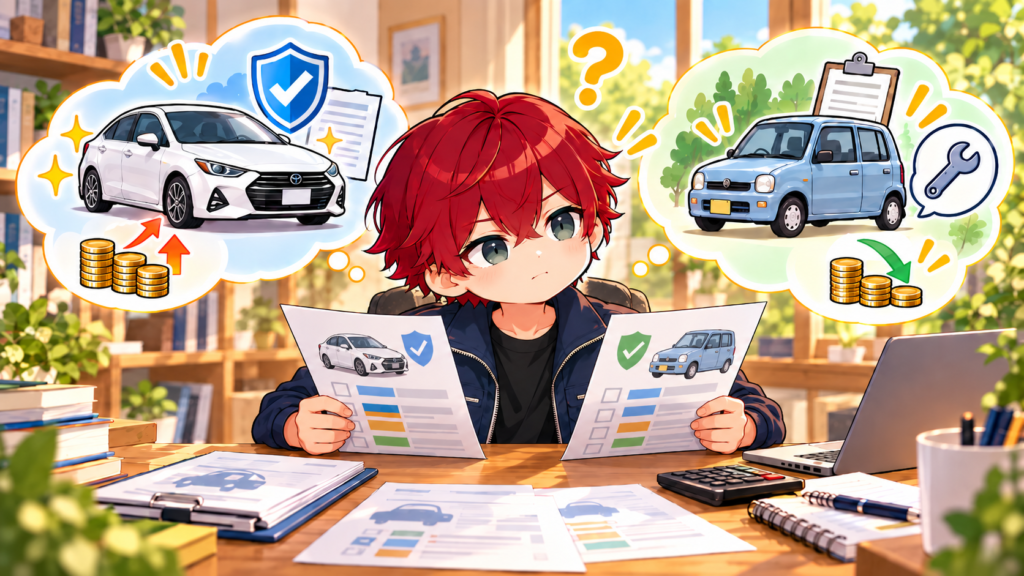
| 車と家計の状況 | 私なら確認すること |
| 新車・ローンが残っている | 車両保険、新車特約、免責金額、一般型と限定型の差 |
| 中古車・買替え資金が少ない | 全損時の保険金額と年間保険料の差 |
| 中古車・買替え資金がある | 車両保険なしの場合の節約額と、自費で払える修理・買替え費 |
私なら、一般的な自家用乗用車を想定し、新車の初回車検までの3年ほどは車両保険を前向きに検討します。その後は毎年、車の市場価値、車両保険金額、年間保険料、すぐ出せる買替え資金を見直します。
これは私自身の考え方であり、「3年経ったら車両保険を外すべき」という意味ではありません。
結論|「おすすめ会社」より、自分に必要な補償を同条件で比べる
自動車保険を選ぶとき、私は会社名から入りません。
まず、対人・対物賠償、人身傷害、車両保険、弁護士費用、代車・レンタカー、新車・全損時の備え、ロードサービスを確認します。
そのうえで、同じ車、同じ等級、同じ運転条件、同じ補償額、同じ免責金額に近づけて見積もります。
私自身、あいおいニッセイ同和損保からソニー損保、そしてJA共済へと契約先を変えてきました。ソニー損保では、ネット手続きの手軽さと、困ったときに電話で聞ける安心感、そしてダイレクト型ならではの保険料の手頃さを魅力に感じました。
一方、現在のJA共済では、一括払いなどを含む私の契約条件で年間約6万円を支払っています。
しかし、この経験だけで「ソニー損保が一番」「JA共済が一番」とは言えません。条件が変われば、保険料も必要な補償も変わるからです。
保険は「会社名」ではなく、自分の条件で比べて初めて答えが出ます。
※本記事は2026年9月時点の各社公式情報と筆者自身の加入経験を基に作成しています。商品・特約・サービス・保険料・共済掛金は、契約始期日や契約条件によって異なります。特定の保険会社・共済への加入を勧誘するものではありません。契約前に最新の重要事項説明書・約款をご確認ください。
コメント