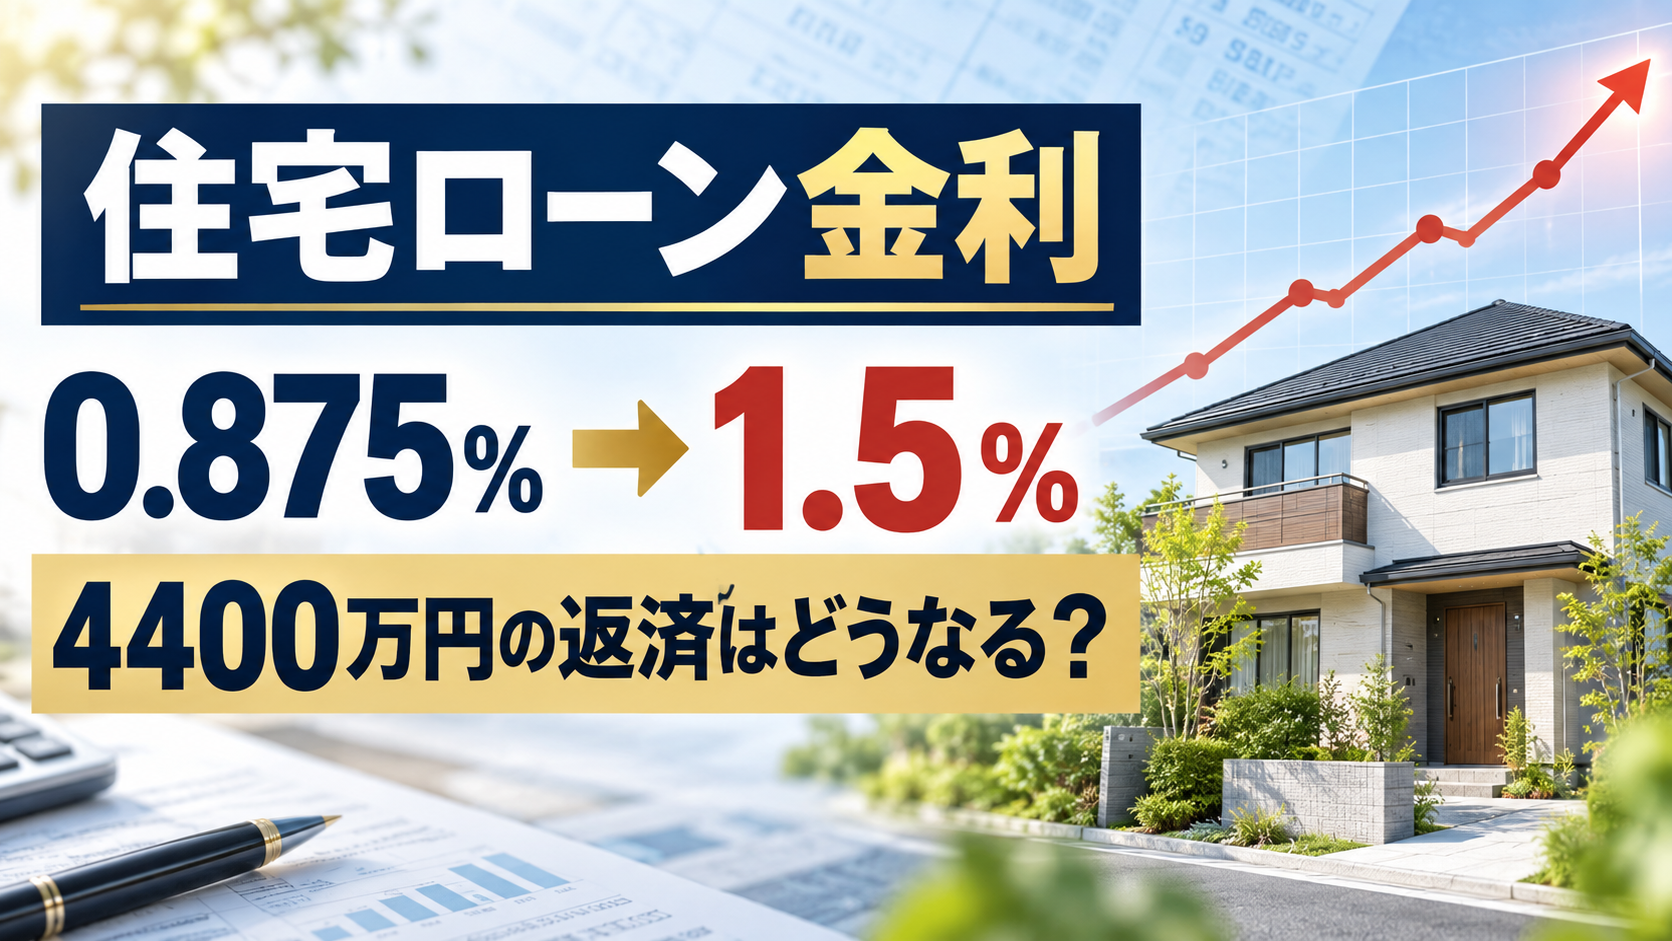
「変動金利が上がったら、住宅ローンの返済は実際いくら増えるのか」
これは今、私自身が直面している問題です。
私が購入したのは、土地810万円、建物3640万円、合計4450万円の家です。そのうち4400万円を35年の変動金利で借りました。当初金利は0.875%、毎月の返済は12万3000円、年間では147万6000円です。
決して軽い金額ではありません。それでも、働いて返していけると考えて組んだ住宅ローンでした。
返済開始から丸3年が経ち、残りは約32年。ところが、現在の適用金利は1.5%まで上がっています。5年ルールによって毎月12万3000円の支払いは変わっていませんが、私の場合、返済額に金利上昇が反映されるまであと3年と見込んでいます。
家族がいて、子育てをしながら住宅ローンを返す立場では、「今後も上がるらしい」という曖昧な話だけでは判断できません。必要なのは、毎月いくら増え、家計にどれだけ影響し、今何をすべきかという具体的な数字です。
そこでこの記事では、私の実際の借入条件をもとに、金利1.5%、2.0%、2.5%、3.0%になった場合を試算しました。
先に結論を言えば、私は現時点で慌てて固定金利へ変更しません。しかし、何もしないわけでもありません。金利2%台を想定して家計に余白をつくり、借り換え費用まで含めて比較し、次の返済額見直しに備えます。
※本記事の金額は、元利均等返済・ボーナス返済なしとして概算したものです。実際の返済額、残高、金利の見直し時期、5年ルール・125%ルールの有無は契約によって異なります。最終的には返済予定表と金融機関への確認が必要です。
私の住宅ローン条件
私の状況は次のとおりです。
| 項目 | 内容 |
|---|---|
| 土地代 | 810万円 |
| 建物代 | 3640万円 |
| 土地・建物の合計 | 4450万円 |
| 当初借入額 | 4400万円 |
| 借入期間 | 35年 |
| 当初適用金利 | 年0.875% |
| 現在の適用金利 | 年1.5% |
| 毎月返済額 | 12万3000円 |
| 年間返済額 | 147万6000円 |
| 返済済み期間 | 3年 |
| 残り期間 | 約32年 |
| 返済額見直しまで | あと3年の見込み |
| 返済方式 | 元利均等返済を前提 |
当初条件だけで計算すると毎月返済額は約12万1700円ですが、実際の引き落としは約12万3000円です。以下では現実の家計に近づけるため、毎月12万3000円を3年間支払ったものとして概算します。
この条件なら、現在の推定残高は約4068万円です。
正直に言えば、金利上昇のニュースを見ても、最初は毎月の引き落とし額が変わっていないため、実感がありませんでした。しかし調べていくと、「支払いが増えていない」のではなく、「増額がまだ表に出ていない」だけだと分かりました。
金利が1.5%になっても、すぐ返済額が増えない理由
変動金利では、適用金利が上がっても毎月返済額が直ちに変わらない場合があります。それが、いわゆる「5年ルール」です。
元利均等返済で5年ルールが適用される契約では、毎月返済額は原則5年ごとに見直されます。ただし、返済額が同じでも安心とは限りません。支払額の内訳で利息が増え、元金の減りが遅くなるからです。
さらに「125%ルール」がある契約では、見直し後の返済額は従来の125%が上限です。私の月12万3000円なら、次回の上限は単純計算で15万3750円です。
ただし、これは利息が免除される制度ではありません。急激な金利上昇で本来必要な返済額が上限を超えれば、元金の返済が遅れたり、未払利息が発生したりする可能性があります。
三菱UFJ銀行も、5年ルールでは次回見直しまで返済額が変わらない一方、元金と利息の内訳は変わること、125%ルールでは新しい返済額に上限があることを説明しています。
参考:三菱UFJ銀行「住宅ローンの5年ルール・125%ルールとは?」
4400万円を借りた私の返済額シミュレーション
返済開始から3年後の推定残高約4068万円を、残り32年で返すと仮定した概算です。
| 適用金利 | 毎月返済額の目安 | 現在の12.3万円との差 | 1年の負担増 |
|---|---|---|---|
| 0.875% | 約12万1500円 | ほぼ同水準 | ― |
| 1.5% | 約13万3500円 | 約1万500円増 | 約12万6000円増 |
| 2.0% | 約14万3500円 | 約2万500円増 | 約24万6000円増 |
| 2.5% | 約15万4000円 | 約3万1000円増 | 約37万2000円増 |
| 3.0% | 約16万4900円 | 約4万1900円増 | 約50万3000円増 |
数字にすると、1.5%は「少し上がっただけ」とは言えません。年間では約12万6000円、2%なら約24万6000円、3%なら約50万円の差になります。
子育て世帯なら、この差は保育料、食費、保険、車検、家電の買い替えと重なります。住宅ローンだけを見て「払える」と判断するのではなく、家族全体の固定費として考えなければなりません。
なお、これは今すぐ返済額が表の金額に変わるという意味ではありません。私の場合は、現在の返済額が見直されるまであと3年と見込んでいます。実際の見直し時期は契約日や金融機関によって異なります。5年ルール適用中に金利が上がった場合
仮に今後3年間、金利1.5%のまま月12万3000円を払い、その後に残り29年で返済額を見直すと、推定残高は約3803万円、見直し後の返済額は月約13万4800円です。
金利2%なら月約14万4100円、2.5%なら本来の返済額は月約15万3750円が目安です。2.5%付近で、現在の返済額の125%である15万3750円に達する計算です。
「返済額がまだ上がっていないから大丈夫」ではなく、元金残高と次回見直し後の金額を見るべきだと私は考えています。
2026年9月、住宅ローン金利はどうなっているのか
三菱UFJ銀行は、短期プライムレートの引き上げを受けて、2026年9月から住宅ローン変動金利の基準金利を見直しました。2026年9月の新規借入の適用金利は年1.195%、借り換えは年1.245%、店頭表示金利は年3.375%です。
参考:三菱UFJ銀行「住宅ローン金利」/変動金利の基準金利見直し
一方、住宅金融支援機構による2026年9月のフラット35は、返済期間21年以上35年以下・融資率9割以下で、最も多い金利が年3.46%です。
この数字だけを比べて「変動の方が得」「固定は高すぎる」と決めるのは危険です。変動は将来の金利と返済額が確定しておらず、全期間固定は契約時点で返済計画を確定できるからです。比べているのは単なる金利差ではなく、「今の負担の軽さ」と「将来の安心」に近いものです。
私は今すぐ固定金利へ変えるのか
現時点では、私は慌てて固定金利へ変えません。
理由は3つあります。
- 現在の1.5%と全期間固定の金利にはまだ差がある
- 借り換えには事務手数料、登記費用、司法書士報酬などがかかる
- 金利だけでなく、団信の保障内容や優遇幅も変わる可能性がある
たとえば事務手数料が借入残高の2.2%なら、残高約4068万円に対して約89万5000円です。これは一例ですが、金利が下がるかどうかだけでなく、諸費用を回収できるかまで見なければなりません。
借り換えでは、事務手数料のほか、現在のローンの完済手数料、抵当権抹消・設定の登記費用などが発生します。金融機関も、毎月返済額ではなく諸費用を含めた総返済額で比較するよう案内しています。
参考:三菱UFJ銀行「住宅ローン借り換えのメリット・デメリット」
ただし、「固定へ変えない」と「放置する」は別です。私には返済額の見直しまで、まだ3年あります。この3年をただ待つのではなく、金利2%でも耐えられる家計へ整えるための猶予期間として使います。
私が実際にする5つの対策
1.返済予定表で残高と見直し日を確認する
最初に見るのはニュースではなく、自分の契約です。適用金利、優遇幅、元金残高、返済額の見直し日、5年ルールと125%ルールの有無を確認します。
2.月2万円を「上がったつもり」で確保する
金利2%の試算では、現在との差は月約2万円です。返済額が変わる前から別口座へ移せれば、家計が耐えられるかを実際に確認できます。貯まったお金は、生活防衛資金や繰り上げ返済の原資にもなります。
3.現金を減らしすぎない
繰り上げ返済を急ぎ、手元資金を薄くするのは避けます。子育て世帯では、病気、休職、車や家電の故障など、住宅ローン以外の出費が重なるからです。
4.3社以上の条件を同じ表で比較する
比較するのは広告に出ている最優遇金利だけではありません。
- 実際に自分へ適用される金利
- 金利の優遇幅と終了条件
- 事務手数料・保証料・登記費用
- 団信の保障内容と上乗せ金利
- 繰り上げ返済手数料
- 借り換え後の総返済額
この条件をそろえて初めて、本当の比較になります。
5.金利2.5%と3%の家計も一度作る
将来の金利を正確に当てることはできません。だからこそ、予想を信じるより「2.5%でも暮らせるか」「3%なら何を削るか」を先に決めておきます。
借り換えを検討しやすい人・急がなくてよい人
借り換えを具体的に比較したい人
- 残高が大きく、返済期間が長く残っている
- 今の適用金利が他行の提示より明確に高い
- 金利上昇後の返済額では家計に余裕がない
- 固定金利で返済額を確定する価値が高い
- 諸費用を含めても総返済額が下がる
急いで結論を出さなくてもよい人
- 返済期間が短い、または残高が少ない
- 金利が上がっても家計に十分な余裕がある
- 現在の団信や優遇条件を手放す不利益が大きい
- 借り換え費用を回収できない
- 近く売却や大きな繰り上げ返済を予定している
正解は「変動か固定か」の二択ではありません。家庭ごとに、残高、残年数、収入の安定性、子どもの年齢、手元資金が違うからです。
住宅ローン金利上昇でよくある質問
Q1.適用金利が上がったのに、返済額が同じなのはなぜですか?
5年ルールが適用されている可能性があります。返済額は同じでも利息の割合が増え、元金の減りが遅くなることがあります。返済予定表の内訳を確認してください。
Q2.125%ルールがあれば安心ですか?
返済額の急増を抑える仕組みではありますが、利息や元金が消えるわけではありません。上限を超えるほど金利が上がれば、返済が後ろへずれる可能性があります。
Q3.変動金利が何%になったら固定へ変えるべきですか?
一律の基準はありません。現在の残高、残り期間、固定金利との差、諸費用、家計余力をまとめて判断します。金利だけで決めず、総返済額を比較することが重要です。
Q4.繰り上げ返済と投資はどちらを優先すべきですか?
繰り上げ返済は住宅ローン金利分の負担を確実に減らせますが、現金が戻せなくなります。私はまず生活防衛資金を残し、そのうえで繰り上げ返済と長期投資を分けて考えます。
Q5.銀行の最低金利で借り換えられますか?
広告の金利は条件を満たした場合の水準です。審査結果、物件、借入期間、団信などで実際の適用金利は変わります。必ず個別の提示条件で比較してください。
まとめ|金利を当てるより、上がっても困らない準備をする
私の住宅ローンは、4400万円・35年返済・当初0.875%で始まり、現在の適用金利は1.5%です。
推定残高約4068万円を残り32年で返す場合、毎月返済額の目安は1.5%で約13万3500円、2%で約14万3500円、3%で約16万4900円です。
私は今すぐ固定金利へ逃げるつもりはありません。しかし、年間147万6000円の返済がこのままずっと続くとも考えません。
家族を守るために大切なのは、金利の予言ではなく、契約内容を確認し、複数の金利で試算し、毎月の余白を先に作ることです。
住宅ローンは一度の判断で終わるものではありません。私は金融の専門家ではなく、建設現場で働きながら家族を養う一人の父親です。だからこそ、難しい予測を言い切るのではなく、自分が実際に払っている金額から考えます。
仕事の段取りと同じで、先を読み、数字を確認し、無理が出る前に手を打つ。私はその姿勢で、残された3年を使い、返済と家計を見直していきます。
本記事は筆者の実体験と一定条件による概算であり、特定の金融商品や借り換えを勧めるものではありません。金利・商品条件は変更されます。契約中の金融機関や専門家へ確認したうえで、ご自身の責任で判断してください。
コメント