住宅ローンを返しながら、投資まで続けられるのでしょうか。
金利上昇のニュースを見ると、「投資を止めて繰り上げ返済した方がよいのではないか」と不安になる人もいると思います。
これから住宅ローンを組む人なら、「家を買った後も貯蓄や投資ができるのか」という心配もあるはずです。
私自身、4,400万円の住宅ローンを返しながら、家族の将来に向けた投資も続けています。金利上昇後の返済額や借入条件は別の記事で詳しく計算しているため、この記事では繰り返しません。
私は、住宅ローンを早く消すことだけが家計の正解だとは考えていません。
まず家族の生活を守る現金を残す。そのうえで、無理のない金額を長期投資へ回し、住宅ローンを完済するときに家だけでなく金融資産も残すことを目指しています。
この記事では、日本の平均給与や世帯所得の平均・中央値を使い、住宅ローン、生活防衛資金、投資を家計の中でどう両立するかを考えます。
先に結論をお伝えします。
住宅ローンがあっても投資はできます。ただし、投資額を先に決めるのではなく、生活防衛資金と金利上昇後の返済額を確認し、残った余剰資金から始めることが前提です。
日本の平均年収と世帯所得はいくらなのか
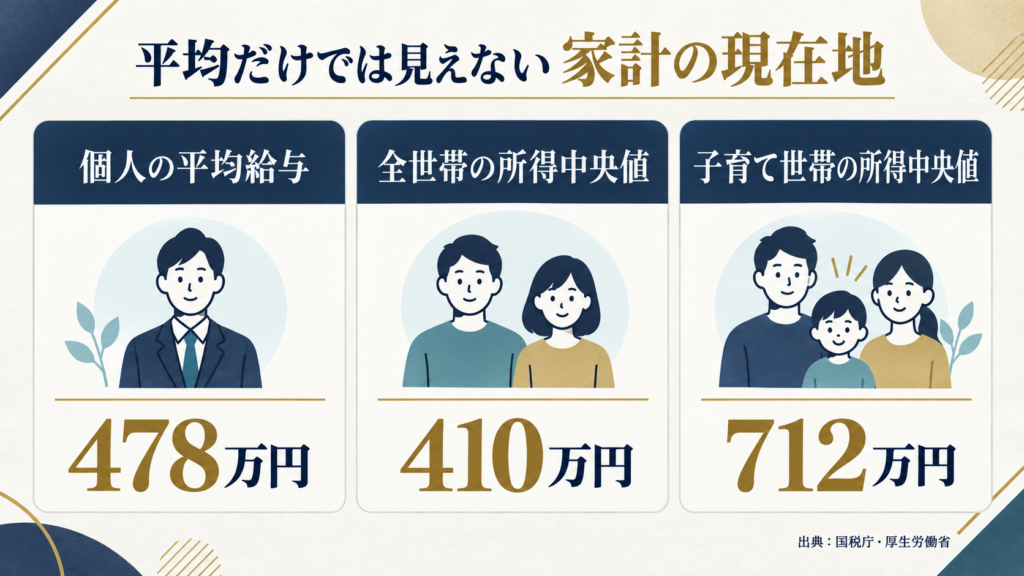
国税庁の「令和6年分 民間給与実態統計調査」では、1年を通じて勤務した民間給与所得者の平均給与は478万円です。
参考:国税庁「民間給与実態統計調査」
一方、厚生労働省の2024年国民生活基礎調査では、2023年の1世帯当たり平均所得は536万円、中央値は410万円でした。
児童のいる世帯では、平均所得が820万5,000円、中央値が712万円です。
| 対象 | 平均給与・平均所得 | 中央値 |
| 民間給与所得者1人 | 478万円 | 調査では示されていない |
| 全世帯 | 536万円 | 410万円 |
| 高齢者世帯を除く世帯 | 666万7,000円 | 573万円 |
| 児童のいる世帯 | 820万5,000円 | 712万円 |
参考:厚生労働省「2024年 国民生活基礎調査の概況」
平均だけを見ると家計の余裕を見誤る
平均所得536万円と聞くと、多くの世帯がその近くにいるように感じます。
しかし、全世帯の所得中央値は410万円で、平均所得536万円以下の世帯が全体の61.9%を占めています。
平均は一部の高所得世帯に引き上げられます。自分の家計と比べるときは、平均だけでなく中央値も確認しなければなりません。
また、個人の平均給与478万円と世帯所得536万円は同じ調査ではありません。世帯所得には給与以外の所得も含まれ、単身世帯や高齢者世帯も入っています。そのため、数字を単純に横並びで比べるものではなく、異なる家庭モデルとして使います。
子育て世帯は年収が高くても苦しい
児童のいる世帯の平均所得は820万5,000円ですが、同じ調査では児童のいる世帯の64.3%が生活を「苦しい」と回答しています。
子育て世帯は、食費、保育料、教育費、車、保険、住宅修繕などの支出が重なります。
年収が高ければ自動的に余裕が生まれるわけではありません。住宅ローンを払った後に、現金と投資へ回せるお金が残るかを見る必要があります。
住宅ローンと投資を両立する前に、お金を4つに分ける
私は、家計のお金を最初から一つの口座、一つの目的として考えない方が管理しやすいと思っています。
役割は大きく4つに分けます。
| お金の役割 | 使い道 | 基本的な置き場所 |
| 毎月使うお金 | 住宅ローン、食費、光熱費、保険など | 普通預金 |
| 生活防衛資金 | 病気、休職、収入減少など | すぐ使える預金 |
| 数年以内に使うお金 | 車、教育費、住宅修繕、税金など | 預金・安全性を重視した資金 |
| 10年以上使わないお金 | 老後や将来の資産形成 | NISAなどを使った長期投資 |
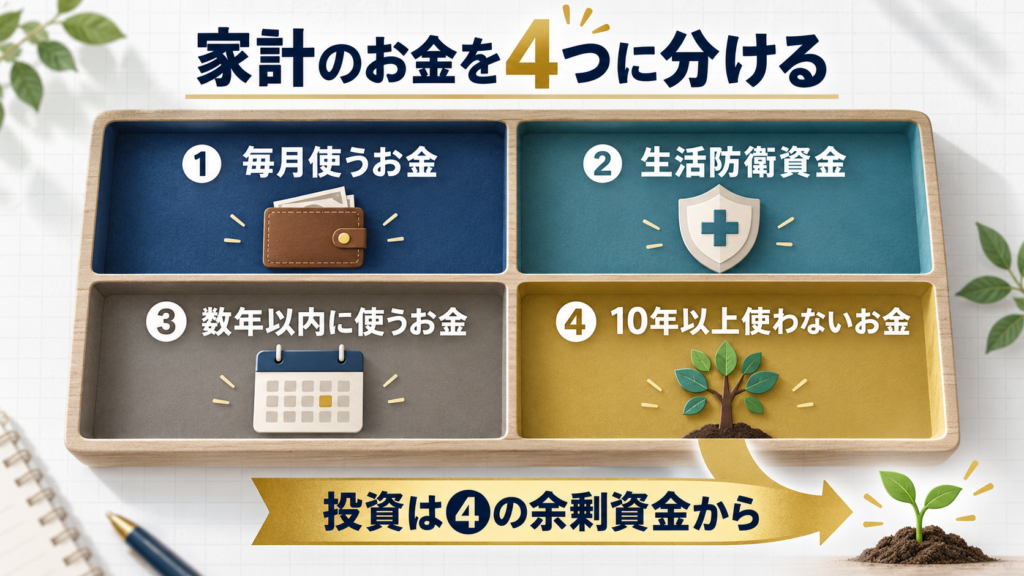
生活費や近い将来に使うお金まで投資すると、必要な時期に相場が下落している可能性があります。
現金を残すことは、投資をしていない状態ではありません。相場が悪いときに資産を安値で売らず、投資を続けるための準備です。
私が生活費1年分を残したい理由
生活防衛資金は3か月分、6か月分など、家庭によって考え方が違います。
私は現場仕事です。体を痛めて働けなくなれば、収入が落ちる可能性があります。妻と子どもがいて、住宅ローンも残っています。
そのため、理想としては住宅ローンを含む生活費1年分を、すぐ使える現金で残したいと考えています。
会社員で収入が安定している家庭なら6か月分、自営業、歩合給、現場仕事などで収入変動が大きい家庭なら1年分というように、自分の働き方に合わせて決めるべきです。
平均年収・世帯年収別に住宅ローンと投資額を考える
ここでは、年収に対する住宅ローンの年間返済額を20%以内、投資を年収の5〜10%とした場合を比較します。
これは全員に共通する正解ではありません。住宅ローン20%は余裕を残しやすい一つの目安、投資5%は小さく始める水準、10%は家計に余力がある場合の目標として使います。
すべて税込年収から計算しているため、実際には手取り、家族構成、地域、車の台数、教育費、他の借入を確認してください。
まず、住宅ローンを年間給与・所得の20%以内にした場合です。
| 年間給与・所得 | 月の額面収入 | 住宅ローン20%の月額 |
| 410万円 | 約34万2,000円 | 約6万8,000円 |
| 478万円 | 約39万8,000円 | 約8万円 |
| 536万円 | 約44万7,000円 | 約8万9,000円 |
| 712万円 | 約59万3,000円 | 約11万9,000円 |
| 820万5,000円 | 約68万4,000円 | 約13万7,000円 |
次に、同じ家庭が給与・所得の5〜10%を投資した場合です。
| 年間給与・所得 | 投資5%の月額 | 投資10%の月額 | ローン+投資の合計 |
| 410万円 | 約1万7,000円 | 約3万4,000円 | 約8万5,000〜10万2,000円 |
| 478万円 | 約2万円 | 約4万円 | 約10万〜12万円 |
| 536万円 | 約2万2,000円 | 約4万5,000円 | 約11万2,000〜13万4,000円 |
| 712万円 | 約3万円 | 約5万9,000円 | 約14万8,000〜17万8,000円 |
| 820万5,000円 | 約3万4,000円 | 約6万8,000円 | 約17万1,000〜20万5,000円 |
この表で重要なのは、投資額を限界まで増やすことではありません。
住宅ローンと投資を合わせて毎月いくらまでなら無理なく続けられるか、家計の枠を先に決めることです。
平均給与478万円なら、投資は月2万円からでもよい
平均給与478万円では、額面の月収は約39万8,000円です。
住宅ローンを年収の20%以内にすると月約8万円、投資を年収の5%から始めると月約2万円です。合計約10万円になります。
これで生活防衛資金を積み立てられないなら、投資額をさらに下げても構いません。月5,000円や1万円でも、家計を壊さず続ける方が大切です。
反対に、住宅ローンが月12万円、車のローンもあり、現金も少ない状態で投資を月4万円始めるなら、一度全体を見直す必要があります。
子育て世帯の中央値712万円では、月3万円から考える
児童のいる世帯の所得中央値712万円では、額面の月収は約59万3,000円です。
住宅ローン20%は月約11万9,000円、投資5%は月約3万円です。
ただし、子どもの年齢によって家計は大きく変わります。保育園の時期に投資できても、進学時期には教育費が増えます。
最初から月6万円を絶対に続けると決めるより、月3万円から始め、教育費と現金が確保できた年に増額する方が柔軟です。
平均所得820万5,000円でも、投資できるとは限らない
児童のいる世帯の平均所得820万5,000円なら、表では住宅ローン月約13万7,000円、投資月約3万4,000〜6万8,000円が一つの目安です。
しかし、住宅ローンが月18万円、車2台のローン、私立学校の費用などがあれば、平均以上の所得でも余裕はなくなります。
年収ではなく、固定費を払った後に残るお金で判断する必要があります。
すでに住宅ローンがある人は、返済額と投資額の合計を管理する
すでに住宅ローンを返している人は、借入額を変えられません。
だからこそ、金利上昇後の返済額、投資額、生活防衛資金への積立を一つの家計として見ます。
私が分かりやすいと考えているのは、住宅ローンと投資の合計額をなるべく固定し、その中で配分を変える方法です。
| 家計の状況 | 住宅ローン | 投資 | 毎月の合計 |
| 現在 | 6万円 | 6万円 | 12万円 |
| 返済額が上昇 | 7万円 | 5万円 | 12万円 |
| さらに上昇 | 8万円 | 4万円 | 12万円 |
| 返済負担が下がる | 5万円 | 7万円 | 12万円 |
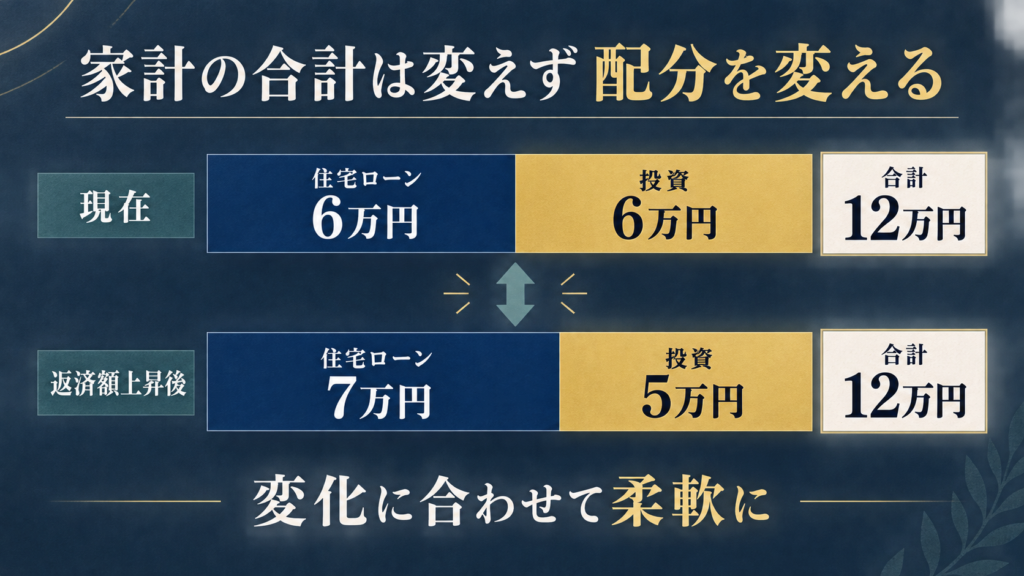
これは、住宅ローンが上がっても投資額を絶対に変えないという意味ではありません。
家計から毎月出せる金額には限界があります。ローンが増えたときは投資を少し下げ、収入が増えたり返済負担が下がったりしたときは投資を増やす。変化に合わせて配分を動かします。
決めた割合を守ることより、家計全体を赤字にせず続けることが大切です。
金利上昇後の返済額は、別記事の数字を家計へ入れる
この方法を使うには、最初に自分の住宅ローンが金利上昇後にいくらになるかを確認する必要があります。
私の4,400万円の住宅ローンについては、1.5%、2%、2.5%、3%の場合を別記事で試算しました。5年ルールや返済額が変わる前の備え方も、そちらにまとめています。
詳しい計算はこちらです。
住宅ローン金利が0.875%から1.5%へ。4,400万円借りた私が家計への影響を計算した
現金を減らしすぎて別のローンを借りたら本末転倒
金利上昇が怖いからと、現金をほとんど使って繰り上げ返済すると、その後の急な出費に対応できません。
生活費が不足してカードローンを使ったり、現金で買えた車を高い金利の自動車ローンで買ったりすれば、低金利の住宅ローンを減らした効果より、家計への負担が大きくなる可能性があります。
繰り上げ返済は、返したお金を簡単には取り戻せません。
だから私は、住宅ローンだけを見て判断せず、家計全体の借入金利と手元資金を見ます。
これから住宅ローンを組む人は、投資できる金額から逆算する
これから住宅ローンを組む人には、物件価格だけでなく「購入後も毎月いくら投資へ回したいか」を先に決めてほしいと思います。
たとえば家計から住宅と投資へ月12万円を出せる場合、投資を月3万円続けたいなら、住宅ローン返済の上限は月9万円です。住宅ローンを先に限界まで組み、残ったお金で投資するのではなく、将来の資産形成に必要な金額を残して借入額を逆算します。
固定資産税、火災保険、修繕費は、この月9万円とは別に必要です。購入後も生活防衛資金と投資を積み上げられるかまで確認して、初めて「無理なく買える家」が見えてきます。
年収別の安全な借入額、金利3%での返済額、借入限度額の50〜60%という考え方は、別の記事で詳しく試算しています。
詳しい計算はこちらです。
住宅ローンは借入限度額の何割が安全?年収500万〜1,500万円を金利3%で試算
共働き収入をすべて返済の前提にしない
共働きの強みは、借入額を最大化できることではなく、現金と投資を積み上げる速度を上げられることだと私は考えています。
出産、育児、介護、病気、転職などで片方の収入が減る時期もあります。二人分の収入がずっと続く前提で返済額を決めず、収入が減ったときは投資額を下げても住宅ローンと生活費を払えるか確認します。
繰り上げ返済・現金・投資のどれを優先するか
住宅ローンと投資は、利率だけを比べても答えが出ません。
繰り上げ返済には、住宅ローン金利分の利息を確実に減らせるメリットがあります。一方、投資はそれ以上に増える可能性がありますが、元本割れもあります。
| 家計の状態 | 優先しやすい行動 | 理由 |
| 生活防衛資金が不足 | 現金を増やす | 急な出費や収入減少へ備える |
| 5年以内に教育・車・修繕費が必要 | 現金を確保 | 必要時の相場下落を避ける |
| 住宅ローン金利が高く、控除も終了 | 繰り上げ返済を比較 | 確実な利息軽減効果が大きくなる |
| 低金利で控除期間中 | 現金・投資と比較 | 急いで元金を減らす効果が小さい場合がある |
| 10年以上使わない余剰資金がある | 長期投資を検討 | 時間をかけて資産形成できる |
| 値下がりに耐えられない | 現金・返済を優先 | 投資を途中で売る可能性が高い |
住宅ローン控除中は返済前に確認する
住宅ローン控除を利用している場合、繰り上げ返済で年末残高が減れば、控除額が減ることがあります。
また、繰り上げ返済によって残りの返済期間が制度の要件を外れる場合にも注意が必要です。
実際の控除額は、入居年、住宅性能、年末残高、所得税・住民税などで変わります。繰り上げ返済前に、年末残高等証明書、源泉徴収票、確定申告書などで確認します。
参考:国税庁「住宅借入金等特別控除」
住宅ローン金利と投資利回りを単純比較しない
私は長期投資で住宅ローン金利を上回る収益を目指していますが、住宅ローンの利息軽減は確実、投資収益は不確実です。「住宅ローンが3%、投資が年7%なら必ず投資が得」とは言えません。
金融庁も資産形成では長期・積立・分散を案内していますが、元本保証を意味するものではありません。生活防衛資金まで投資せず、10年以上使わない余剰資金で行うことが前提です。
投資信託の1つである全世界株式オールカントリー、通称オルカンの特徴、投資利回り別の試算、高配当資産との使い分けは、こちらの記事で詳しく説明しています。
参考:金融庁「資産形成の基本」
私が住宅ローンと投資の合計予算を管理する理由
私は借入時の年収660万円で4,400万円を借りました。借入条件や返済負担率はすでに別記事で公開しているため、ここで伝えたいのは、現在の家計をどう管理しているかです。
収入が増えた現在も、現金を使い切って繰り上げ返済するつもりはありません。現場仕事は、体を壊して働けなくなれば収入が落ちる可能性があります。住宅ローンの残高だけを減らすより、家族がすぐ使える現金と、将来の金融資産を同時に残す方が私の家庭には合っています。
私の借入額が当時の年収に対してどの程度だったかは、先ほど紹介した借入限度額の記事で詳しく計算しています。
私が優先する順番は次のとおりです。
- 住宅ローンを含む生活費を現金で確保する
- 金利上昇後の返済額を試算する
- 教育費、車、住宅修繕費を別に考える
- 残った余剰資金を長期投資へ回す
- 家計が変化したらローンと投資の配分を変える
理想を言えば、住宅ローンと同じ金額を投資へ回したいと考えています。
住宅ローンが月6万円なら投資も6万円。返済額が7万円へ上がれば、投資を5万円にして合計12万円を保つ。この形なら家計を計算しやすく、投資も完全には止まりません。
もちろん、収入が減ったり生活防衛資金を使ったりした年は、投資を一時的に減らします。
投資額を守るために家族の生活を削るのではありません。家族の生活を守ったうえで、将来の資産形成も諦めないという考えです。
住宅ローンと投資を両立する7つの確認項目
毎月の金額を決める前に、次の順番で確認します。
| 順番 | 確認すること | 判断のポイント |
| 1 | 税込年収と手取り | 額面ではなく実際に使える金額も確認する |
| 2 | 住宅ローン返済額 | 現在と金利上昇後の両方を出す |
| 3 | 最低生活費 | 住宅ローンを含めて月額を計算する |
| 4 | 生活防衛資金 | 6か月〜1年分を目安に家庭で決める |
| 5 | 数年以内の支出 | 教育、車、修繕、税金を投資と分ける |
| 6 | 毎月の余剰資金 | 赤字月を除いた平均で考える |
| 7 | 投資額 | 余剰資金の中から無理なく自動積立する |
この順番なら、相場が上がりそうだから投資する、金利が上がったから全部返済する、といったニュース任せの判断を減らせます。
住宅ローンと投資の両立でよくある質問
投資はいくらから始めればよいですか?
生活防衛資金を確保できているなら、年収の5%程度を一つの出発点にできます。ただし、月5,000円や1万円でも問題ありません。金額より、家計を赤字にせず長期間続けられることを優先します。
住宅ローンがあれば投資をしない方が安全ですか?
投資には元本割れがあるため、投資しない選択も間違いではありません。ただし、住宅ローンの完済だけを優先すると、完済時に金融資産が十分に残らない可能性があります。現金、返済、投資を分けて考えます。
住宅ローンの返済額が増えたら、投資額も維持しますか?
無理に維持しません。住宅ローンと投資の合計予算を決め、返済額が増えた分だけ投資を下げる方法があります。収入が増えたり返済負担が下がったりしたときは、再び投資額を増やします。
繰り上げ返済とNISAはどちらを優先すべきですか?
生活防衛資金が不足しているなら、どちらよりも現金を優先します。その後、繰り上げ返済による確実な利息軽減と、NISAを使った長期投資のリスク・期待収益を比較します。二者択一ではなく、両方へ分ける方法もあります。
投資額は毎年同じでなければいけませんか?
同じでなくても構いません。出産、育児、車の購入、住宅修繕などで支出は変わります。家計が苦しい年は減らし、余裕が戻ったら増やす方が、無理をして途中で全部やめるより続けやすくなります。
まとめ|住宅ローンがあっても、現在と将来の両方を守る
平均給与や世帯所得は、自分の家計を考える出発点にはなります。しかし、同じ年収でも、子どもの人数、車、働き方、住宅ローン残高によって余剰資金は変わります。
住宅ローンと投資を両立するために、私は次の順番を大切にします。
- 住宅ローンを含む生活費を把握する
- 生活防衛資金を6か月〜1年分確保する
- 金利上昇後の返済額を計算する
- 教育費、車、住宅修繕費を現金で分ける
- 残った余剰資金から投資する
- 家計の変化に合わせて返済と投資の配分を変える
金利が上がったからと慌てて投資をすべて止める必要はありません。
反対に、投資の期待収益だけを信じ、現金を持たずに投資額を増やすのも危険です。
住宅ローン6万円・投資6万円から、返済額が上がれば住宅ローン7万円・投資5万円へ変える。このように家計から出す合計額をなるべく動かさず、その時代と家庭の状況に合わせて配分を変える方法があります。
私は金融の専門家ではありません。建設現場で働き、妻と子どもの生活を守りながら、実際に4,400万円の住宅ローンを返し、投資を続けている一人の父親です。
仕事の段取りと同じで、先を読み、数字を確認し、無理が出る前に調整する。
住宅ローンを完済したとき、家だけでなく金融資産も残す。そして、返済のために今の家族の生活を犠牲にしすぎない。
それが、私が住宅ローンと投資を両立する目的です。
本記事は筆者の実体験と公的統計、一定条件による概算をまとめたものです。特定の住宅ローンや投資商品を勧めるものではありません。税金、社会保険料、住宅ローン控除、適用金利、家計状況は人によって異なります。投資には元本割れの可能性があります。金融機関、税務署、専門家へ確認したうえで、ご自身の責任で判断してください。
コメント