「新NISAは、オルカンだけでいいのか」
投資を始めると、一度は迷うところだと思います。
私も、全世界の株式に分散できるオルカンを積み立てる一方で、日本株や米国の高配当資産にも投資しています。
私は金融の専門家ではありません。建設現場で働きながら、妻と子どもの生活、4400万円の住宅ローン、将来の親の介護まで考えて、自分のお金を実際に運用している一人の父親です。
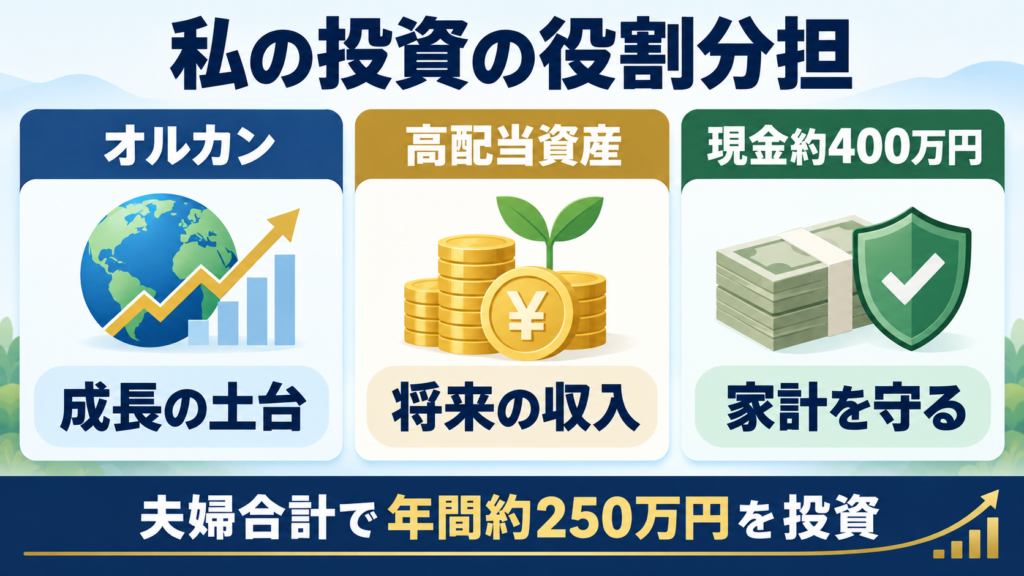
現在は夫婦合計で年間約250万円を投資に回す方針ですが、現金約400万円は手元に残しています。投資に全額を回しているわけではありません。
先に私の結論を書くと、資産形成をできるだけ簡単に続けたいなら、オルカンだけでも十分だと考えています。
それでも私が高配当株や高配当ETFも買う理由は、資産額を増やすことだけが目的ではないからです。将来、給与以外から定期的に入るお金を育て、住宅ローンや生活費の一部を配当で補える状態を作りたいと考えています。
この記事では、オルカンと高配当株の違い、両方を持つ理由、私の投資方針、毎月5万円を積み立てた場合の試算まで、できるだけ正直にまとめます。
※この記事は、私自身の投資経験と公開情報をもとにした内容です。特定の商品や銘柄の購入を勧めるものではありません。投資には元本割れの可能性があります。
結論|オルカンだけでも十分。それでも私は高配当資産も持つ
オルカンと高配当株は、どちらが正解でどちらが間違いという関係ではありません。
役割が違います。
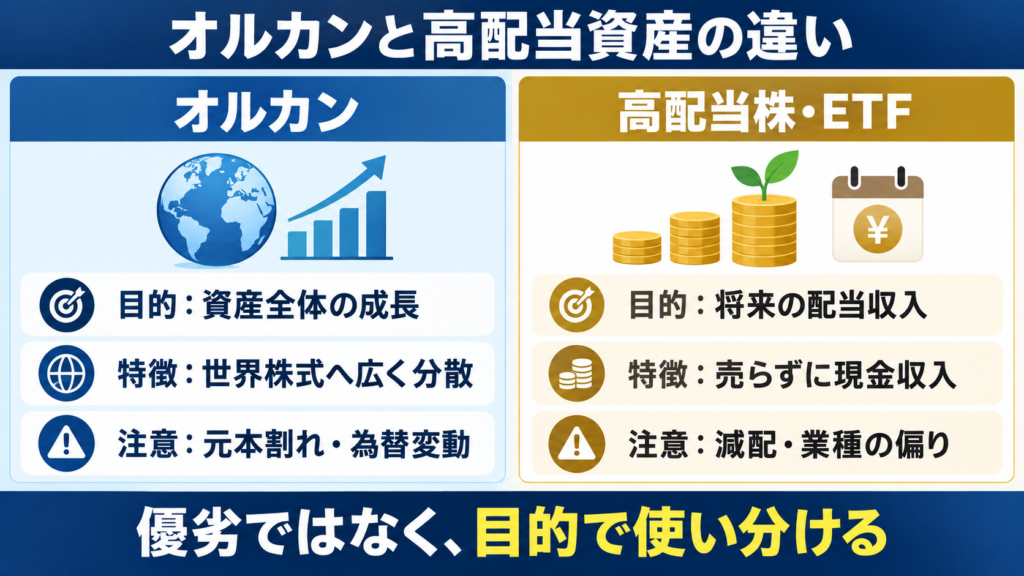
資産形成と配当収入の役割の違い
| 比較項目 | 内容 |
| 主な目的 | オルカン:世界経済の成長を取り込む 高配当:配当・分配金を受け取る |
| 向いている人 | オルカン:手間を減らして長期積立したい人 高配当:定期的な収入を育てたい人 |
| 管理の手間 | オルカン:比較的少ない 高配当:銘柄や業績の確認が必要 |
| 現金収入 | オルカン:基本的には売却して作る 高配当:配当・分配金として入る |
| 主な注意点 | オルカン:世界株全体の下落・為替変動 高配当:減配・業種の偏り・株価下落 |
| 私の位置付け | オルカン:資産形成の土台 高配当:将来のキャッシュフロー作り |
資産形成だけを考えるならオルカン中心は合理的
オルカンは、1本で日本を含む先進国と新興国の株式に広く投資できます。個別企業の決算を一社ずつ確認しなくても、世界の株式市場全体に投資できる点が大きな強みです。
金融庁も、資産形成の基本として長期・積立・分散を案内しています。ただし、長く持てば必ず利益が出るという意味ではなく、元本保証もありません。
参考:金融庁「NISA早わかりガイドブック」
私が高配当資産を加える理由は将来の収入が欲しいから
私の最終目標は、画面に表示される資産額を増やすことだけではありません。
将来、年齢を重ねて今と同じように現場で働けなくなったとき、給与以外から入るお金を持っていたいと考えています。
住宅ローンの返済、生活費、親への仕送りや介護費が必要になったとき、配当収入があれば家計の支えになります。
そのため、資産形成中は配当を使わず再投資し、将来は必要に応じて生活費へ回す方針です。
私たち家族の現在の投資方針
私たち夫婦の投資方針をまとめると、次のとおりです。
| 項目 | わが家の方針 |
| 年齢 | 34歳 |
| 家族 | 妻と子どもがいる子育て世帯 |
| 住宅ローン | 4400万円・35年の変動金利 |
| 手元現金 | 約400万円を維持 |
| 年間投資額 | 夫婦合計で約250万円を目安 |
| 投資の土台 | オルカンの積立 |
| 補助する資産 | 日本株・日本株投信・米国ETFなど |
| 配当の扱い | 資産形成中は基本的に再投資 |
| 長期目標 | 資産形成と将来の配当収入を両立 |
私たち家族の現在の投資方針
年間約250万円は、NISAだけでなく課税口座を含む家計全体の投資額です。NISAには年間投資枠と非課税保有限度額があるため、すべてを永久にNISA口座だけで運用できるわけではありません。
2024年からのNISAは、つみたて投資枠が年間120万円、成長投資枠が年間240万円、合計年間360万円です。非課税保有限度額は合計1800万円で、そのうち成長投資枠は1200万円が上限です。
参考:金融庁「NISAを知る」
現金400万円を残している理由
投資に回す金額を増やせば、将来の資産は大きくなる可能性があります。しかし、必要なときに相場が下落していることもあります。
わが家には住宅ローンがあり、子育てにもお金がかかります。家の修繕、車、病気、収入減少など、まとまった現金が必要になる場面も考えなければなりません。
そのため私は、現金を減らしすぎてまで投資額を増やすことはしません。生活防衛資金が不足すると判断したときは、投資額を調整する考えです。
現金は増えにくい一方、暴落時に投資商品を安値で売らずに済むための土台になります。
夫婦で同じ商品だけに集中しているわけではない
妻はオルカンを中心に積み立て、私はオルカンを土台に、日本株や米国ETFなども組み合わせています。
家計全体で見ると、成長を狙う資産と配当を生む資産の両方を持つ形です。
細かな比率は収入、相場、住宅ローン金利、家族の状況によって見直します。最初に決めた割合を何十年も絶対に変えない、という考えではありません。
オルカンのメリットと弱点
一般に「オルカン」と呼ばれているeMAXIS Slim 全世界株式(オール・カントリー)は、MSCIオール・カントリー・ワールド・インデックスへの連動を目指す投資信託です。
世界中の株式へ広く投資でき、個別銘柄を選び続けなくてもよい点が、長期積立と相性のよい理由です。
参考:三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)」
オルカンの主なメリット
- 1本で世界の株式へ広く投資できる
- 積立設定をした後の管理負担が比較的小さい
- 特定の企業が不調でも、指数の構成銘柄が入れ替わる
- 分配を受け取らず、資産成長を優先しやすい
- 長期間続ける仕組みを作りやすい
私のように本業が忙しく、毎日相場を確認できない人にとって、管理の手間が少ないことは大きな利点です。
オルカンにも元本割れと為替変動がある
「全世界」という名前でも、安全が保証されるわけではありません。
世界的な株価下落が起これば、オルカンも値下がりします。海外株式の割合が大きいため、円高が基準価額の下押し要因になることもあります。
また、オルカンの中には米国の大型企業も多く含まれています。世界へ分散しているから、どの国や業種にも均等に投資しているわけではありません。
私は、使う時期が近いお金や生活防衛資金までオルカンへ入れないようにしています。
高配当株・高配当ETFのメリットと弱点
高配当株は、利益の一部を比較的多く配当する企業の株式です。高配当ETFや高配当投信を利用すれば、複数の高配当銘柄へまとめて投資する方法もあります。
配当が入ると投資を続けている実感を持ちやすい
高配当資産の分かりやすい魅力は、株を売らなくても配当や分配金を受け取れることです。
資産形成中は再投資しますが、入金があることで「将来の収入が育っている」と実感できます。私にとっては、長期投資を継続する動機にもなっています。
将来、資産を少しずつ売却する方法に加えて、配当を生活費へ回す選択肢を持てることも魅力です。
高配当だから安全とは限らない
配当利回りが高い企業でも、業績が悪化すれば減配や無配になる可能性があります。
株価が大きく下がった結果、見かけの配当利回りだけが高くなっている場合もあります。高い利回りだけを見て買うのは危険です。
さらに、高配当銘柄は金融、通信、エネルギーなど特定の業種へ偏りやすく、成長企業の比率が低くなることがあります。
私は配当利回りだけでなく、利益、キャッシュフロー、配当方針、財務、業種の偏りまで確認する必要があると考えています。
NISAでも配当の受け取り方法には注意が必要
国内上場株式の配当をNISAで非課税にするには、証券会社の口座で受け取る「株式数比例配分方式」を選ぶ必要があります。
銀行口座や配当金領収証で受け取る方式では、NISA口座で保有していても課税される場合があります。
参考:日本証券業協会「NISA口座における上場株式の配当金等受取方式に関する注意」
また、外国株や海外ETFは、NISAでも現地課税が残る場合があります。商品、国、口座によって扱いが異なるため、利用している証券会社の説明を確認する必要があります。
オルカンと高配当株を両方持てば分散になるのか
ここは誤解しやすい部分です。
オルカンの中には、すでに世界の高配当企業も含まれています。そのため、オルカンに高配当株を追加しても、株式以外の資産へ分散したことにはなりません。
正確には、株式資産の中で高配当銘柄の割合を意図的に増やすことになります。
| 組み合わせ | 意味・期待する役割 |
| オルカンだけ | 世界株式の時価総額に近い配分を目指す |
| オルカン+高配当株 | 高配当企業や特定業種の比率を意図的に増やす |
| オルカン+現金 | 値下がり時にも使える資金を確保する |
| オルカン+債券 | 株式とは異なる値動きを期待する。ただし債券にも価格変動がある |
オルカンへ別の資産を組み合わせる意味
私は「オルカンと高配当株を持てば完全に分散できる」とは考えていません。
高配当資産を加えるのは、リスクを消すためではなく、将来の配当収入を意図的に増やすためです。
毎月5万円を積み立てると20年後はいくらになるか
オルカンに限らず、毎月5万円を積み立てた場合の概算を計算しました。
| 運用利回り | 10年後 | 20年後 | 30年後 |
| 年3% | 約699万円 | 約1642万円 | 約2914万円 |
| 年5% | 約776万円 | 約2055万円 | 約4161万円 |
| 年7% | 約865万円 | 約2605万円 | 約6100万円 |
| 投資元本 | 600万円 | 1200万円 | 1800万円 |
毎月5万円を積み立てた場合の概算
計算条件は、毎月末に5万円を積み立て、運用益を再投資し、手数料や税金を考慮しないものです。
年5%で20年間続いた場合は約2055万円ですが、毎年5%ずつ安定して増えるわけではありません。大きく下がる年もあれば、上がる年もあります。
この表で私が重視しているのは、年7%を当てることではありません。
相場を予測し続けるより、家計が苦しくならない金額で積立を長く続けることです。
高配当資産もトータルリターンで見る
高配当株を比べるとき、配当金だけを利益として計算してはいけません。
受け取った配当、株価の値上がり・値下がり、税金、手数料を合わせたトータルリターンで見る必要があります。
配当が年間4%あっても株価が大きく下がれば、資産全体ではマイナスになることがあります。反対に、配当利回りが低くても利益を成長投資へ回し、株価が大きく上がる企業もあります。
2026年は「オルカン高配当」という選択肢も登場
2026年9月30日には、全世界の高配当株を対象とする「eMAXIS 高配当全世界株式(オール・カントリー)」が設定される予定です。
分配金の受け取りを想定した「配当払出型」と、分配を抑えて資産成長を優先する「資産成長型」の2種類があります。
参考:SBI証券「eMAXIS 高配当全世界株式(オール・カントリー)」
オルカンと同じ名前が入っていますが、通常のオルカンとは連動を目指す指数や銘柄構成が異なります。
私は新商品だからすぐ買う、とは考えていません。運用実績がまだなく、現在持っている高配当資産と役割が重なる可能性もあるためです。
信託報酬、構成銘柄、分配方針、自分の既存資産との重複を確認してから判断します。
私が考えるオルカンと高配当株の使い分け
私の考えを、投資目的別に整理します。
資産形成の土台はオルカン
老後や将来に向けて資産そのものを大きくする部分は、オルカンを中心に積み立てます。
自分で世界中の企業を選び続けるよりも、低コストのインデックスファンドを長く持つ方が、私の生活には合っています。
将来の生活費を補う部分は高配当資産
住宅ローンや生活費の一部を、将来は配当で補える状態を目指します。
ただし、資産形成中に入った配当は基本的に再投資します。今すぐ生活を派手にするためではなく、将来の収入を大きくするためです。
近い将来に使うお金は現金で残す
生活防衛資金、教育費、住宅修繕費など、使う可能性があるお金は投資と分けます。
オルカンも高配当株も、必要なときに値下がりしている可能性があります。現金を残すことも、投資を長く続けるための準備だと考えています。
オルカンだけが向いている人・高配当株も向いている人
オルカンだけでも十分だと思う人
- 投資の管理に時間をかけたくない
- 15年、20年以上先の資産形成が目的
- 配当を今受け取る必要がない
- 個別企業の決算や減配を確認したくない
- 値下がりしても積立を継続できる
この条件なら、無理に高配当株を加えず、オルカンを長期積立する方法は合理的だと思います。
高配当株も組み合わせやすい人
- 将来の配当収入を育てたい
- 銘柄やETFの中身を定期的に確認できる
- 減配や株価下落を理解している
- 配当を使わず再投資できる
- 資産の最大化だけでなく、現金収入も重視する
高配当資産は、オルカンより優れているから持つものではありません。自分の目的に必要だから持つものだと考えています。
よくある質問
Q1.新NISAはオルカンだけでも大丈夫ですか?
長期の資産形成が目的で、値下がりしても積立を続けられるなら、オルカンだけでも十分に分散された選択肢です。ただし元本保証ではなく、生活防衛資金まで投資しないことが重要です。
Q2.オルカンと高配当株は何対何が正解ですか?
全員に共通する正解はありません。年齢、収入、現金、家族構成、住宅ローン、投資目的によって変わります。私は比率を固定するより、それぞれの役割を決めて家計状況に応じて見直します。
Q3.高配当株は暴落に強いですか?
必ず強いとは限りません。高配当株も株式なので、相場全体の下落や業績悪化で大きく値下がりすることがあります。減配されれば、配当収入も減ります。
Q4.配当金は使うべきですか?
私は資産形成中なので、基本的に再投資します。将来、働き方を減らしたときや生活費が不足するときに、受け取って使う考えです。
Q5.一括投資と積立投資はどちらがよいですか?
期待値だけでなく、家計と気持ちの両方で続けられる方法を選ぶべきだと考えています。私は毎月の積立を基本にし、現金を減らしすぎない範囲で追加投資を検討します。
まとめ|商品より先に、何のために投資するかを決める
資産形成をできるだけ簡単に続けるなら、オルカンだけでも十分だと思います。
私が高配当株や高配当ETFも持つのは、オルカンでは足りないからではありません。
オルカンには世界経済の成長を取り込む役割、高配当資産には将来の配当収入を作る役割を持たせています。
そして、どちらへ投資するときも、現金約400万円は手元に残します。住宅ローンと子育てがある以上、投資効率だけで家計を決めるつもりはありません。
私にとっての答えは、次の3つです。
- オルカンを資産形成の土台にする
- 高配当資産で将来の収入源を育てる
- 現金を残し、暴落時にも売らずに済む家計を作る
投資は、短期間で正解を当てる勝負ではありません。
仕事、家族、住宅ローンを守りながら、無理のない金額を長く続ける。私はその方が、最終的に残る資産も大きくなると考えています。
住宅ローン金利が上がったときの家計への影響は、こちらの記事で私の実際の借入条件を使って計算しています。
コメント